La perte de Bewakoof a grossi là où se logent les loyers de ses boutiques
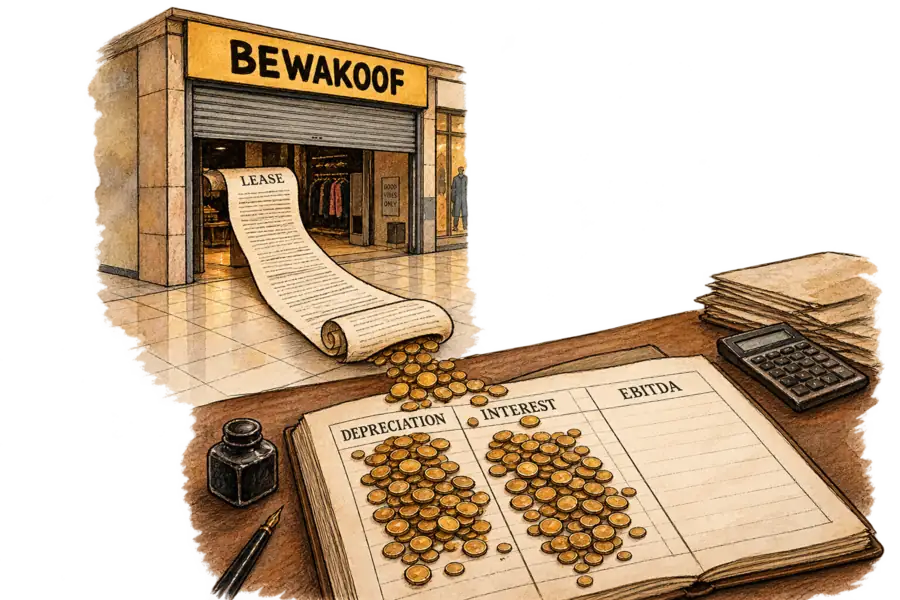
Les comptes de Bewakoof pour l'exercice 2026 montrent un chiffre d'affaires en hausse de 40,6 % et une perte nette en hausse de 19,4 %, l'aggravation tenant plus que tout entière aux amortissements et aux charges financières, les lignes où la comptabilité indienne range les loyers de boutiques. La marque est passée de six à 36 magasins en un an, et l'EBITDA, l'indicateur que met en avant sa maison mère, laisse ces loyers de côté.
Neritus Vale
Bewakoof, une marque née en ligne il y a douze ans, a passé l’exercice clos en mars 2026 à bâtir un réseau de boutiques, et la facture est tombée sous la ligne de l’EBITDA. Le chiffre d’affaires de cette marque de vêtements pour la génération Z, que Aditya Birla Fashion and Retail contrôle par l’intermédiaire de sa filiale TMRW, a progressé de 40,6 %, selon Inc42. La perte nette s’est pourtant creusée, jusqu’à 87,4 crore de roupies (₹). D’après nos calculs, plus que l’intégralité de cet alourdissement se trouve dans les amortissements et les charges financières, les deux lignes où la comptabilité indienne range le coût d’un bail commercial signé.
Les deux médias qui ont révélé les chiffres ont présenté l’année comme une perte qui s’aggrave malgré de meilleures performances opérationnelles, mais l’amélioration opérationnelle est mince. La perte d’EBITDA plus étroite que retient Inc42 inclut, d’après notre rapprochement, les autres produits, qui ont augmenté d’environ ₹3 crore par rapport à l’année précédente et expliquent l’essentiel du gain. Entrackr, qui exclut les autres produits et a publié dix jours plus tôt, voit la perte d’EBITDA reculer de moins de ₹1 crore. La marge s’est améliorée parce que les ventes ont crû ; les roupies perdues avant amortissements et intérêts ont à peine bougé.
La détérioration se situe dans les lignes que l’EBITDA ignore. Les dotations aux amortissements et dépréciations sont passées de ₹6,1 crore à ₹16,6 crore, soit une multiplication par 2,7 qu’Inc42 qualifie de « plus que doublée » et Entrackr de « presque triplée ».
Aucun des deux médias n’a publié les charges financières, il faut donc les déduire. En retranchant de la perte nette la perte d’EBITDA d’Inc42 et les amortissements, il reste environ ₹16 crore ; les chiffres d’Entrackr donnent le même résultat une fois réintégrés les ₹5 crore d’autres produits. Le même calcul pour l’exercice 2025 donne de ₹8,1 à ₹8,3 crore sur la base d’EBITDA retraitée, ou ₹10,1 crore sur la perte qu’Inc42 avait d’abord publiée, de sorte que les charges financières ont été multipliées par 1,6 à 2 environ. Ce chiffre est déduit, et non lu dans le dossier déposé.
Ensemble, amortissements et intérêts ont augmenté d’environ ₹18 crore, soit plus que l’alourdissement de ₹14,2 crore de la perte.
Ces charges ont gonflé l’année où Bewakoof est devenue une enseigne de magasins. La marque a ouvert sa première boutique, dans un centre commercial de Bengaluru, en juillet 2024 et en comptait six en mars 2025, a rapporté India Retailing. En mars 2026, elle en avait 36, d’après le rapport annuel d’ABFRL. C’est plus que toute autre marque contrôlée par TMRW ; Wrogn, une entreprise associée dont ABFRL détient 35,36 %, en compte 60.
La comptabilité des contrats de location explique pourquoi le coût d’une boutique apparaît sous l’EBITDA. Bewakoof appartient à un groupe coté qui applique Ind AS 116, la version indienne d’IFRS 16, selon laquelle un bail de plus d’un an, sauf si l’actif est de faible valeur, entre au bilan sous la forme d’un droit d’utilisation assorti d’une dette de même montant. Son loyer fixe atteint ensuite le compte de résultat sous forme d’amortissements et d’intérêts, que l’EBITDA exclut tous deux. Les loyers variables, les baux de courte durée et les actifs de faible valeur restent au-dessus de la ligne. Les aménagements sont eux aussi amortis, et les sources n’indiquent pas quelle part de la hausse de ₹10,5 crore des amortissements revient aux loyers et quelle part aux agencements des boutiques.
Le bilan de Bewakoof a évolué comme cette règle le laisse prévoir. L’actif total a augmenté d’environ ₹90 crore sur l’année, montrent les états financiers des filiales d’ABFRL pour l’exercice 2026 (p. 202) et l’exercice 2025 (Annexure IV). Presque rien de cette hausse ne vient des stocks, des créances ou de la trésorerie, puisque l’actif courant n’a progressé que d’environ ₹6 crore (Entrackr). La croissance s’est faite dans l’actif non courant, où sont comptabilisés les droits d’utilisation, les aménagements et les dépôts de garantie des loyers. Le passif a augmenté d’un montant presque identique.
C’est la signature de baux signés, même si un endettement destiné à aménager les boutiques laisserait une trace comparable. Le registre des sûretés de Bewakoof, tel que Tofler le recense, fait état d’une sûreté de ₹20 crore au profit d’Axis Bank depuis avril 2024 et d’une sûreté de ₹50 crore au profit d’ICICI Bank datée du 5 décembre 2025, et Tofler situe l’endettement à mars 2025 en hausse de 90 % sur un an. La sûreté ICICI est arrivée à environ quatre mois de la fin de l’exercice 2026 : elle explique peu de chose d’une hausse annuelle des intérêts, et la dette à l’origine de l’essentiel était probablement déjà là. Le registre recense des montants garantis, non des soldes tirés, et les notes qui distinguent les baux des emprunts figurent dans le dossier complet, qu’aucun des deux médias n’a publié.
ABFRL a déjà avancé l’explication par les magasins pour ses propres résultats. Pour expliquer une perte de groupe plus large au trimestre clos en juin, son directeur financier, Jagdish Bajaj, l’a imputée « principalement » à « des amortissements Ind AS et des charges financières plus élevés liés aux ouvertures de nouveaux magasins » (transcription de la conférence téléphonique).
Cette explication vaut pour tous les segments d’ABFRL, pas pour Bewakoof seule. Le groupe a ajouté plus de 45 magasins, toutes marques confondues au cours du trimestre, et le parc de TMRW, hors Wrogn, est passé de 60 en mars à 75 en juin. La même conférence fait état d’une perte d’EBITDA du segment TMRW ramenée de ₹63 crore à ₹42 crore ; la citation étaye donc le mécanisme, mais pas un verdict sur Bewakoof.
L’argument le plus solide en faveur des boutiques est qu’une première année de magasins ressemble à cela, et que le réseau finira par absorber ses coûts. Un nouveau magasin paie son loyer plein dès le premier jour alors que ses ventes montent lentement, et les intérêts d’un bail pèsent le plus au début. Une partie du gain opérationnel est plausiblement due aux magasins : les frais de transport et de manutention ont reculé de 17 % alors que le chiffre d’affaires progressait (Entrackr), et moins de colis y contribueraient. Pour que cet argument l’emporte, une condition doit être remplie : les ventes en magasin doivent croître plus vite que les amortissements et les intérêts que les magasins portent.
Les éléments de la première année vont dans l’autre sens. Bewakoof a gagné environ ₹70 crore de ventes sur l’exercice 2026 et sa perte opérationnelle a à peine bougé, si bien que les nouvelles charges situées en dessous sont allées droit à la perte nette. Ses boutiques ont ouvert sur une activité qui perdait déjà environ ₹60 crore par an avant amortissements et intérêts. Un parc de magasins est un effet de levier, et le levier multiplie la marge sur laquelle il repose.
Des concurrents plus grands montrent ce qu’une base plus solide peut supporter. Sur l’exercice clos en mars 2025, The Souled Store a dégagé un bénéfice et Snitch est resté proche de l’équilibre, chacun avec un chiffre d’affaires voisin de ₹500 crore, soit environ le double de celui de Bewakoof en 2026. Les deux étaient déjà rentables l’année précédente. Aucun des deux articles d’Entrackr ne donne le nombre de magasins : la comparaison dit donc quelque chose de la base, pas de ce que rapportent les magasins.
La maison mère a très probablement couvert la perte, et elle détient désormais presque toute l’entreprise. Les capitaux propres de Bewakoof ont légèrement augmenté sur l’exercice 2026 malgré la perte, ce qui suppose environ ₹90 crore de capital frais d’après le calcul des deux états financiers de filiale. La source la plus probable est TMRW, dont la participation est passée de 87,64 % à 89,01 % sur l’année ; aucun document ne dit qui a apporté les fonds.
TMRW dispose elle aussi de moyens. Dans la même année, elle a levé environ ₹437 crore auprès de ServiceNow Ventures, un investissement que le rapport annuel d’ABFRL présente comme apportant « l’expertise de ServiceNow en intelligence artificielle et en automatisation ». En juin, TMRW a racheté presque tout le reste de la participation minoritaire, portant sa détention à 99,03 % (déclaration à la Bourse).
La direction de Bewakoof devait changer en mars ; ses baux, eux, continuent de courir. Prabhkiran Singh, qui a dirigé l’entreprise pendant l’exercice, a annoncé en février qu’il quitterait ses fonctions fin mars, et Inc42 relève que la marque n’a pas encore précisé sa nouvelle structure de direction. Un bail, comme nous l’avons soutenu en septembre, est un coût qu’une marque ne peut pas couper.
L’EBITDA est le mauvais test pour juger les boutiques. La marge s’améliore à mesure que les ventes croissent, et sortir le loyer des coûts d’exploitation relève son niveau, tandis que la dernière présentation de résultats d’ABFRL met en avant l’EBITDA, un chiffre arrêté avant les charges de location. ABFRL affirme que TMRW a « une voie claire vers la rentabilité de trésorerie au niveau de chaque marque d’ici 12 à 18 mois » (transcription de la conférence téléphonique). Si elle se mesure après loyers, le prochain dépôt de comptes de Bewakoof montrera si les magasins s’autofinancent. Choisir l’indicateur que TMRW publie est une décision ; les baux, une fois signés, n’en sont pas une.