Les marques qui ont financé Umbro sont le point dur de la vente d'Iconix
Iconix a payé Umbro en 2012 avec une partie d'une émission obligataire garantie par les droits nord-américains de la plupart de ses autres marques, tout en laissant Umbro hors du nantissement. Si les gestionnaires de marques que J.P. Morgan sonde continuent d'acheter de grands noms qu'ils peuvent développer, il faut s'attendre à une vente par morceaux, Umbro en premier, avec les conditions du prêt d'Apollo comme contrainte probable.
Admiral Neritus Vale
Iconix a payé Umbro en 2012 avec une partie d’une émission obligataire de 600 millions de dollars, garantie par les droits nord-américains de la plupart de ses autres marques. Le 2 octobre, WWD a rapporté, en citant trois sources, qu’Iconix avait mandaté J.P. Morgan pour trouver un acquéreur, Umbro étant présentée comme sa marque la plus prometteuse. Si les gestionnaires de marques que J.P. Morgan démarche continuent de payer pour de grands noms qu’ils peuvent développer, la vente à attendre est une vente par morceaux, Umbro en tête. Ce scénario irait à rebours de la présentation de WWD, qui décrit ce pionnier de la consolidation comme une entreprise qui « pourrait bien être consolidée à son tour ».
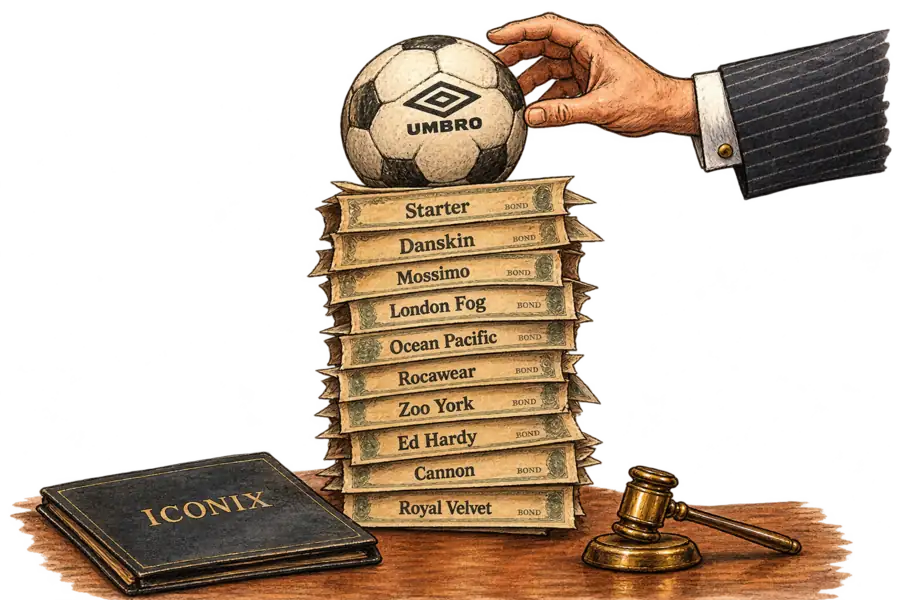
Le nantissement a laissé Umbro de côté. Les actifs donnés en garantie étaient les droits américains et canadiens de Starter, Danskin, Mossimo, London Fog et de la plupart des autres noms d’Iconix, ainsi que ses participations dans Ed Hardy, Zoo York et Peanuts, comme le montre le 8-K d’Iconix de décembre 2012. Le même document indique que 225 millions de dollars du produit de l’émission ont servi à payer Umbro, et les documents d’offre précisent qu’Umbro « n’est pas une marque titrisée » (« is not a Securitized Brand ») et reste hors du collatéral, sauf si Iconix décide, à sa seule discrétion, de l’y apporter. Lorsqu’Iconix a cédé sa participation dans Peanuts avec le reste de sa branche divertissement en 2017, 152,2 millions de dollars du produit ont dû servir à rembourser par anticipation les obligations. Les marques nanties restantes portaient toujours les obligations de 2012, un complément de 275 millions de dollars émis en 2013 et une facilité de financement variable de 100 millions de dollars.
Plusieurs des noms nantis dépendaient d’accords d’exclusivité avec un seul distributeur, et les distributeurs sont partis. La licence Mossimo de Target a pris fin en 2018. Début 2021, quatre autres distributeurs avaient refusé de renouveler, comme l’indique le rapport annuel 2020 d’Iconix : Kohl’s pour Candie’s et Mudd, Walmart pour Danskin Now, J.C. Penney pour Royal Velvet et Macy’s pour Material Girl. Les redevances ont suffisamment reculé au cours de l’exercice clos en mars 2019 pour faire échouer le test de couverture du service de la dette des obligations. À partir d’avril 2019, tout ce qui restait après les intérêts et les frais servait à rembourser le principal, et Iconix ne conservait qu’une commission de gestion.
C’est un prêt privé, et non une nouvelle émission obligataire, qui a mis fin à ce montage. En décembre dernier, Iconix a augmenté son prêt existant auprès d’entités affiliées à Apollo afin de solder la facilité de titrisation née de l’émission obligataire de 2012. Son communiqué chiffre à environ 6 milliards de dollars les ventes au détail de l’ensemble du portefeuille, et pas seulement d’Umbro. Il ajoutait qu’Iconix était désormais libre d’étudier des « alternatives stratégiques » pour les droits nord-américains de toutes ses marques ; en octobre, J.P. Morgan était mandaté pour trouver un acquéreur.
Les gestionnaires de marques ont passé l’année à acheter de grands noms uniques. En mai, Authentic a accepté de payer jusqu’à 1 milliard de dollars pour Lee, selon le communiqué de Kontoor. Authentic prévoit de faire passer Lee à un modèle de licences et évalue ses ventes annuelles en équivalent détail à environ 1,5 milliard de dollars, a rapporté TheIndustry. WHP Global et G-III ont finalisé en septembre l’achat de Marc Jacobs auprès de LVMH, et Marquee a accepté en mai d’acquérir la majorité de Roberto Cavalli auprès du groupe dubaïote Damac. WWD décrit un virage vers des « marques plus grandes et plus visibles, qui peuvent être développées de nouvelles manières ».
Rapporté au dollar de ventes au détail, le prix affiché par Authentic pour Lee représente environ quatre fois ce qu’obtiendrait Iconix à 1 milliard de dollars. WWD rapporte des rumeurs selon lesquelles un rachat de l’ensemble de la société pourrait être proche, à un prix supérieur à 1 milliard de dollars, et que ce prix suscite « un certain scepticisme » chez les sources bien informées. Les deux chiffres de ventes au détail sont des estimations des entreprises, et le prix de Lee rémunère aussi une activité opérationnelle, de sorte que la comparaison avantage Lee. WWD ne précise pas si le milliard d’Iconix inclut la dette. Ces réserves réduisent l’écart sans le combler.
Les transactions de marques de cette année ne sont rentables que si un nom en particulier se développe. Une tranche de 250 millions de dollars du prix de Lee est un complément de prix conditionnel (earn-out) lié à la performance de la marque sous la houlette d’Authentic. G-III a racheté l’activité opérationnelle de Marc Jacobs et exploite le nom sous licence auprès d’une coentreprise qu’il détient à parts égales avec WHP. Damac conserve une participation importante dans Cavalli, et The Level Group, basé à Milan, pilotera le développement, la production et la distribution. Le communiqué de décembre d’Iconix indique que sa facilité de titrisation interdisait les « investissements ciblés et partenariats » sur les droits nord-américains des marques nanties.
Lorsqu’Iconix a vendu les droits chinois d’Umbro en 2020, 44,7 millions de dollars des 59,6 millions de dollars de produit net ont servi à rembourser ses prêteurs à terme.
Savoir si Umbro peut désormais être vendue sans la créance d’Apollo dépend des conditions du prêt d’Apollo, qu’Iconix n’a pas publiées. Nous n’avons trouvé aucun compte détaillant les redevances d’Umbro, si bien que sa part dans les redevances d’Iconix reste inconnue. Le prêt à terme de 2017 exigeait un remboursement anticipé à partir du produit de certaines cessions d’actifs, et le 10-K enregistre le remboursement lié à Umbro Chine comme « dû à des cessions d’actifs » sans dire qu’il était obligatoire. Kurt Hoffman, directeur général d’Apollo, a déclaré que l’augmentation de décembre aiderait à « positionner Iconix pour tirer pleinement parti de sa plateforme mondiale de marques unifiée ». Si le nouveau prêt contient une clause semblable, l’essentiel du prix d’Umbro irait à Apollo, et le propriétaire d’Iconix, Lancer Capital, conserverait les marques naguère nanties, le portefeuille dont le ratio de couverture était passé sous le seuil du test en 2019. Lancer garderait aussi Salt Life, dont les ventes au détail ont doublé pour atteindre près de 100 millions de dollars durant sa première année sous Iconix : un autre nom qu’un acquéreur pourrait reprendre seul.
L’argument le plus solide en faveur d’une vente en bloc est celui d’un acquéreur qui a besoin de volume de ventes au détail plus que d’un nom en particulier. WWD indique que les sociétés de gestion de marques « cherchent de l’échelle » (« looking for scale »). Authentic correspond sur le papier : selon WWD, le groupe vise plus qu’un doublement, à 100 milliards de dollars de ventes au détail en cinq ans, et il a indiqué en mai prévoir une introduction en Bourse dans les 12 mois. Une seule signature ajouterait les ventes au détail de tout un portefeuille et réglerait Apollo en une seule opération. Si cet acquéreur existe, les marques se vendent ensemble et Umbro n’a jamais à être valorisée seule.
Authentic a déjà eu des discussions avec Iconix, et une source a indiqué à WWD qu’aucun accord ne s’était concrétisé. Une autre a affirmé que WHP Global et Marquee n’étaient pas intéressés. Authentic a signé pour Lee en mai, et le 1er octobre, une source a déclaré à Reuters qu’il avait approché Mattel, le fabricant de Barbie, en vue d’un rachat. Le Wall Street Journal a révélé l’approche en premier, et Reuters note que rien ne garantit que Mattel soit ouvert à une opération, ni qu’un processus de vente formel soit en cours. L’acquéreur à l’objectif affiché le plus ambitieux regarde des noms déjà très grands.
Le dernier rapport annuel d’Iconix décrit son propre critère pour céder les territoires ou les catégories d’une marque : l’offre vaut-elle plus que le flux de revenus actuel et potentiel ? Si les acquéreurs continuent de payer pour de grands noms, ce critère désigne Umbro en premier et laisse le reste à valoriser sur la base de ses propres redevances. Attendre un acquéreur unique, c’est accepter la décote qu’il appliquera au portefeuille. Dans les deux cas, le portefeuille aura un prix ; le choix de Lancer porte sur le moment où il sera fixé : avec Umbro encore dedans, ou après son départ.