Le record de Fast Retailing repose sur des vêtements sans saison
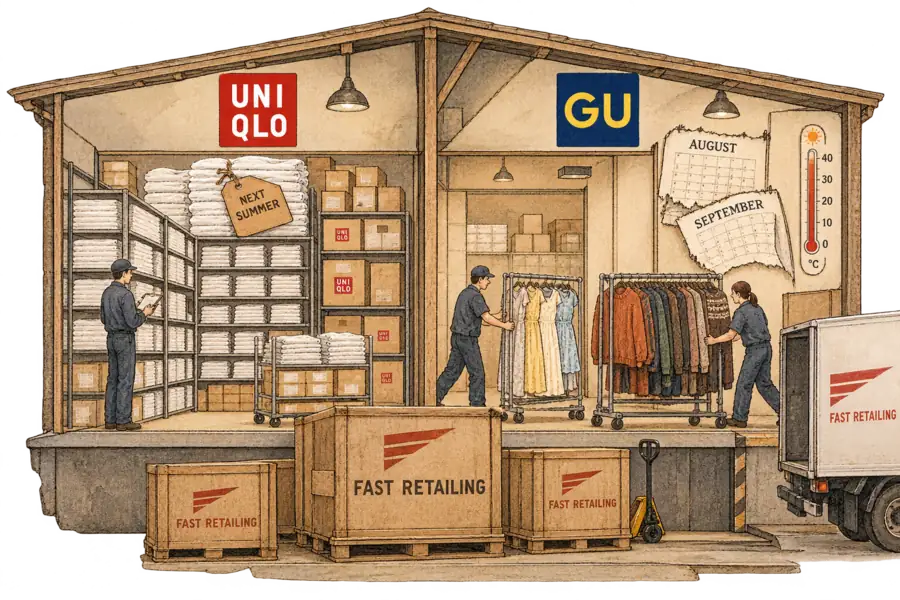
Uniqlo hors du Japon a gagné 2,2 fois plus qu'Uniqlo sur son marché d'origine, au cours d'un exercice que Fast Retailing attribue en partie aux lignes vendues toute l'année. Le même été, Uniqlo Japon s'est retrouvé avec un stock de basiques qu'il pourra écouler l'an prochain, tandis que GU, en pleine refonte de tous ses produits, n'a pas pu répondre à la demande estivale et a plongé dans le rouge au quatrième trimestre.
Neritus Vale
Le cinquième record consécutif de Fast Retailing s’est appuyé sur des vêtements qui n’appartiennent plus à une saison. Sur l’exercice clos le 31 août, Uniqlo hors du Japon a dégagé ¥439,8 Md de résultat d’activité, soit 2,2 fois celui d’Uniqlo sur son marché d’origine. Le groupe met en avant « l’élargissement des ventes d’articles toute l’année », en plus des ouvertures de magasins phares et de la communication de marque. GU, sa marque plus abordable et plus tournée vers les tendances, a glissé vers une petite perte au quatrième trimestre pendant qu’elle remplaçait chaque produit par une nouvelle collection. Les achats et la planification du groupe pardonnent bien plus volontiers une erreur sur un basique qu’une erreur sur une collection.
Hors effets de change, la croissance à l’étranger est moins spectaculaire, mais reste forte. TextilWirtschaft a ouvert sur une croissance d’Uniqlo de 39 % en Europe, un chiffre gonflé par la chute du yen face à l’euro et à la livre. Pour Uniqlo International dans son ensemble, Fast Retailing chiffre la croissance du chiffre d’affaires hors devises à environ 18 %.
En Europe, la progression vient à la fois des anciens et des nouveaux magasins, dans une répartition que l’entreprise ne publie pas. Selon la présentation des résultats, les ventes à périmètre constant ont progressé à deux chiffres en monnaie locale, et Uniqlo a ouvert des magasins sans en fermer aucun, y compris dans de nouvelles villes comme Bristol, Munich et Utrecht. Une partie de la hausse de 69 % du résultat en Europe tient à un coût qui disparaît : l’an dernier, Uniqlo faisait tourner des entrepôts en double pendant le démarrage d’un nouvel entrepôt automatisé, et ce doublon a été résorbé à partir du troisième trimestre, ouvert en mars.
Fast Retailing brouille les saisons à dessein. Sa présentation de stratégie explique que, les T-shirts à manches courtes se portant souvent sous un vêtement d’extérieur en Europe et aux États-Unis, le groupe a « commencé à vendre ces T-shirts toute l’année à l’échelle mondiale », et que les vêtements d’extérieur décontractés se vendent désormais en toute saison. La tendance emprunte le même chemin : la présentation des résultats met en avant « des silhouettes et des matières dans l’air du temps » intégrées « aux bas et aux T-shirts vendus toute l’année ».
Cet été a mis le modèle à l’épreuve, car la météo a déraillé au Japon comme en Europe. Un mois de juin et un mois d’août plus frais que l’an dernier, ainsi que des typhons et de fortes pluies, ont fait reculer de 4,0 % les ventes à périmètre constant d’Uniqlo Japon au quatrième trimestre et de 8,0 % la fréquentation. En Europe, une chaleur persistante a « étouffé la demande pour les articles automne-hiver ». Ce qui a distingué les deux activités, c’est l’endroit où chaque erreur a atterri.
Chez Uniqlo, l’erreur a surtout fini en réserve. Les stocks japonais ont augmenté de ¥14,6 Md, « principalement en articles d’été », même si l’essentiel est un stock de basiques que l’entreprise compte écouler l’an prochain. Lorsque les températures ont baissé en septembre, les ventes à périmètre constant ont progressé de 10,8 % grâce aux lignes automne-hiver.
Un basique resté en rayon en août devient le stock d’ouverture de l’été suivant.
La réserve n’a pas été toute la facture. Au second semestre, le résultat d’activité d’Uniqlo Japon n’a progressé que de 1,9 %, et la marge a reculé de 0,3 point, en partie à cause des primes du quatrième trimestre.
Chez GU, l’erreur est allée dans l’autre sens : la marque n’a pas pu suivre la demande estivale qui persistait. FashionUnited a rapporté ce manque en évoquant des « problèmes d’équilibre produit lors de la transition vers les gammes automne-hiver ». La propre diapositive de Fast Retailing place l’été en premier : GU « n’a pas suffisamment répondu à la demande d’articles d’été » et « a rencontré des problèmes d’équilibre de l’offre lors du lancement des gammes automne-hiver ». La même diapositive donne le contexte : « Tous les produits sont renouvelés. » Ce qui suit est une inférence, pas l’explication de l’entreprise : une marque qui met fin à sa gamme n’a guère de raison de réapprovisionner les lignes qu’elle abandonne, et n’a donc pas grand-chose à vendre quand la demande estivale s’attarde.
Les dégâts se concentrent surtout sur un trimestre. Le document annuel moins le document à neuf mois donne pour GU, de juin à août, un chiffre d’affaires inférieur d’environ 4,5 % à celui de l’an dernier. Jusque-là, le résultat d’activité avait progressé de 28 %, GU ayant réduit le nombre de produits et affiné ses plans de vente. Au printemps, les Barrel Ankle Pants, les Sheer T-shirts et les Ballet Sneakers avaient fait grimper les ventes à périmètre constant. Ce qui a cassé, c’est le passage de relais d’une gamme à l’autre, et le diagnostic de l’entreprise elle-même est un raté sur la demande d’été.
Le passage de relais n’est pas le seul coût du second semestre de GU. La diapositive qui explique la perte cite aussi le marketing stratégique, l’extension de la capacité d’entreposage et des primes plus élevées, qui ont relevé le ratio de charges de 0,9 point. Au second semestre, le résultat d’activité n’a progressé que de 3,2 %. FashionUnited range de même les coûts d’entreposage et de marketing parmi les raisons du ratage.
Le point faible probable est ce passage de relais, puisque le groupe corrige ses erreurs de prévision par des commandes supplémentaires. En juillet, le directeur financier, Takeshi Okazaki, a expliqué que les contrats de change à terme couvrent les volumes prévus, tandis que les commandes supplémentaires passées quand les ventes « dépassent de loin nos attentes » sont achetées au taux comptant, ce qu’il a présenté comme un coût. Moins de commandes de production supplémentaires ont réduit cet effet de taux comptant, et la marge brute du quatrième trimestre a gagné 0,4 point. La présentation ne dit pas pourquoi les commandes ont reculé ; la faiblesse de l’été au Japon est le candidat évident. Un réassort se passe plus facilement sur une ligne forte de plusieurs années de ventes, et une nouvelle collection n’en a aucune.
La plus solide objection est que le mauvais trimestre de GU était exceptionnel, dans un été qui a aussi pénalisé Uniqlo. Une marque ne renouvelle toute sa gamme qu’une fois, et Fast Retailing compte se rétablir avant la saison d’octobre et de novembre grâce à « des vitrines attrayantes » et au marketing. Si le prochain changement de gamme de GU, vers le printemps, se passe sans accroc et que le redressement de l’automne arrive à l’heure, le trimestre aura été le prix d’un relancement.
Mais une marque de collections affronte un passage de relais à chaque saison, pas une seule fois. Le relancement de GU est arrivé sous la forme de la première collection de Francesco Risso, construite autour de six concepts, et une marque vendue sur « le plaisir de la mode à petit prix » ne cesse jamais de changer de gamme. Le manque de septembre, que la direction attribue au fait de ne pas avoir « pleinement fait connaître le nouveau GU aux clients », est survenu une fois celui-ci terminé. La météo n’explique pas non plus le trimestre de GU : le même été a laissé Uniqlo avec trop de stock d’été et GU avec trop peu.
Les quatre activités totalisent moins que le groupe. D’après notre somme à partir de la présentation des résultats, leur résultat d’activité, qui exclut les autres produits et charges ainsi que les éléments financiers tels que les gains de change, reste inférieur de ¥48,3 Md à celui du groupe, contre ¥33,6 Md un an plus tôt. Le document annuel indique que la ligne d’ajustements non alloués comprend « principalement des produits et des charges d’entreprise » tenus hors des segments, sans le détailler davantage.
Cette année, des accords préalables en matière de prix de transfert ont relevé les taux de redevance de certaines filiales étrangères, ajoutant 0,2 point au ratio de charges d’Uniqlo International et rien à celui du groupe. Ils expliquent peut-être une partie de l’écart qui s’est creusé, même si le document ne le dit pas.
Les prévisions de l’an prochain s’amenuisent sous la ligne du résultat d’activité, pour des raisons étrangères aux vêtements. Le résultat d’activité, la mesure que Fast Retailing retient pour l’exploitation, est prévu en hausse de 15,5 %. Le plan ne comptabilise aucun autre produit et, au taux de change d’ouverture de l’exercice, aucun gain de change, alors que les deux ont gonflé le résultat de cette année. D’après les chiffres de la prévision, il laisse aussi une part plus importante du résultat avant impôt aux impôts et aux minoritaires. Ensemble, ces éléments limitent à 3,2 % la croissance du résultat net part du groupe.
Si Uniqlo continue de transformer les saisons en lignes permanentes, la planification du groupe continuera de le lui rendre. GU ne peut suivre que jusqu’à un certain point, car une marque de mode doit changer avec le calendrier. Fast Retailing vise pour GU un chiffre d’affaires de ¥1 000 Md à moyen-long terme, soit environ trois fois celui de cette année, et Okazaki a conditionné une expansion mondiale plus rapide à un accueil « positif » des gammes automne-hiver. Septembre étant en deçà du plan, cette condition reste ouverte. Reste donc un choix : bâtir une discipline de planification capable de cerner une saison et de l’écouler à temps, ou laisser GU dériver vers les basiques que sa marque sœur possède déjà.