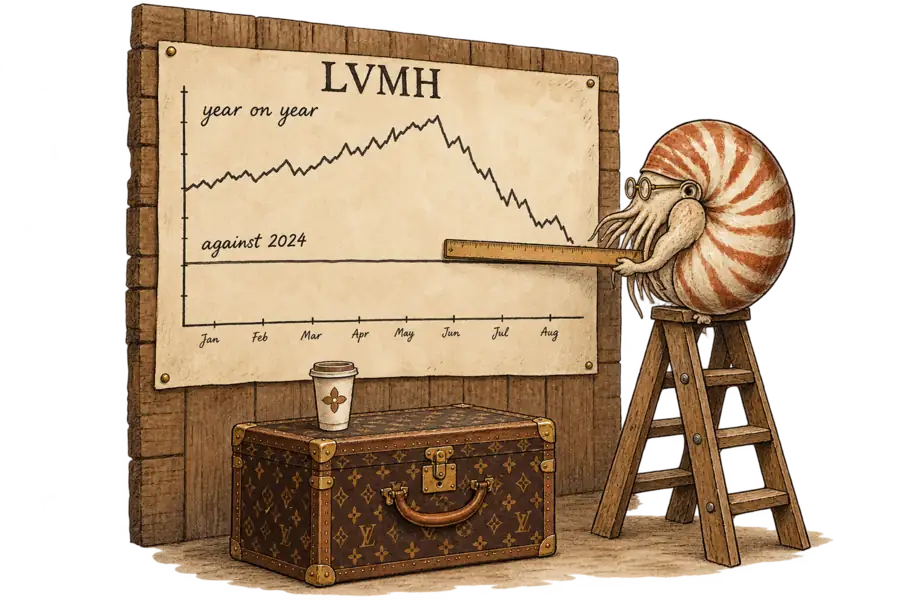
La maroquinerie de LVMH stagnait sous son niveau de 2024 avant le jugement Molly Tea
La maroquinerie de LVMH a reculé de 5 % au troisième trimestre, et la faute est imputée soit à l'économie chinoise, soit au retour de bâton contre Louis Vuitton dans l'affaire Molly Tea. Mesurée par rapport à 2024, la division se situait 6 à 8 % plus bas à chaque trimestre de cette année, avant le jugement comme après : l'essentiel de la chute vient de la reprise de l'été dernier, qui sort de la base de comparaison.
Neritus Vale
La division mode et maroquinerie de LVMH a reculé de 5 % au troisième trimestre, et les deux explications en circulation présentent ce recul comme un phénomène nouveau. L’une invoque un ralentissement chinois ; l’autre, un retour de bâton après le litige de marque entre Louis Vuitton et la chaîne de thé Molly Tea. Les chiffres de LVMH eux-mêmes, rapportés à 2024 plutôt qu’à l’été dernier, placent la division à peu près aussi loin sous le niveau de cette année-là après le jugement Molly Tea qu’avant. L’essentiel de la baisse du troisième trimestre tient à la reprise de l’été dernier, qui sort de la base de comparaison.
Le récit de LVMH était macroéconomique. Cécile Cabanis, la directrice financière, a déclaré que l’Asie avait été « pénalisée par une brutale dégradation, liée au contexte macroéconomique, de la confiance des consommateurs chinois », dans la dépêche de Reuters reprise par Inside Retail. Elle a chiffré le recul de la demande chinoise à environ 15 %, selon WWD. TextilWirtschaft attribue une partie des difficultés chinoises de LVMH au « Molly Tea-Shitstorm », et Seoul Economic Daily, sous le titre « China Backlash Builds », fait citer par Cabanis le litige de marque parmi les raisons pour lesquelles la Chine était plus difficile.
Le décalage entre la maroquinerie et les Montres & Joaillerie est plus ancien que ces deux récits. Les Montres & Joaillerie ont devancé la maroquinerie de neuf à onze points à chaque trimestre de 2026, comme le montre le communiqué. Un tribunal de Suzhou a jugé le 29 juin que le logo à quatre pétales de Molly Tea contrefaisait sept marques de Louis Vuitton, rapporte FashionUnited. Le cabinet de recherche JL Warren Capital, cité par Bloomberg, date le retour de bâton de juillet : deux des trois trimestres étaient donc déjà bouclés. Un écart qui préexistait ne peut pas mesurer ce qui est venu après.
Ce qui a bougé au troisième trimestre, c’est la base de comparaison. L’Asie hors Japon, la région qui inclut la Chine continentale, a basculé de neuf points entre le deuxième et le troisième trimestre, de la croissance au recul, comme le montre la présentation de LVMH. C’est le recul que Cabanis impute à une brutale dégradation de la confiance. Un an plus tôt, la région avait basculé de huit points dans l’autre sens, vers la croissance, et c’est à ce niveau que l’été en cours a été comparé.
La maroquinerie suit le même schéma. Son taux de croissance a perdu six points entre le deuxième et le troisième trimestre, face à une base qui s’était améliorée de sept points sur les mêmes mois de 2025. Les chiffres sont organiques, à taux de change et périmètre de consolidation constants ; le communiqué fixe à zéro l’effet de périmètre de la division sur neuf mois, de sorte que la cession de Marc Jacobs à WHP Global le 1er septembre ne les fausse pas.
Composez la variation de chaque trimestre sur deux ans, et la courbe devient plate. D’après nos calculs à partir de la même présentation, la maroquinerie se situait 6 à 8 % sous son niveau de 2024 à chaque trimestre de 2026. L’Asie hors Japon est restée entre 2 et 5 % sous 2024, le troisième trimestre se plaçant entre les deux premiers.
La fourchette commence à 6 à cause d’une seule remarque. Cabanis a dit que le recul du troisième trimestre était « bien plus proche de -4,5 » que des 5 % arrondis, comme le montre la transcription truffée d’erreurs d’Investing.com, ce qui place ce trimestre 6,4 % sous 2024. Chaque donnée de départ est arrondie au point entier, et un point d’écart dans un sens ou dans l’autre est donc une marge raisonnable.
La courbe de la division n’a pas rompu au trimestre suivant le jugement.
Selon le même calcul, la division qui a ralenti au troisième trimestre est celle des Montres & Joaillerie. Son avance sur 2024 est passée de 11 % à 8 %. Selon WWD, le ralentissement chinois a touché cette division, avec en plus une base de comparaison plus exigeante pour Tiffany. Interrogée sur la maroquinerie marque par marque, Cabanis a jugé le ralentissement généralisé, montre la transcription. Une telle ampleur se prête mal à l’idée d’une rancune visant une seule marque.
Louis Vuitton a terminé légèrement sous la moyenne de sa division, et la seule cause propre à la marque que LVMH ait chiffrée est un transitaire. Cabanis a indiqué qu’une « perturbation logistique et de transport ponctuelle » avait coûté à la marque « un peu plus d’un point de croissance », selon le compte rendu de TheIndustry. Elle a ajouté que ce sont les clients américains qui en ont le plus souffert, d’après la transcription. Dior, stable sur le trimestre, a fait mieux que la moyenne, tout comme Loro Piana et Rimowa, rapporte WWD. Sans le problème de fret, d’après Cabanis, Louis Vuitton aurait évolué près de la moyenne.
LVMH n’a reconnu un effet Molly Tea que lorsqu’on le lui a demandé, et seulement pour le début du trimestre. Un analyste a soulevé le sujet après avoir relevé que Cabanis n’y avait pas fait allusion, montre la transcription. L’effet était difficile à quantifier, a-t-elle dit, mais « il est probablement juste de dire qu’il a eu un impact négatif, au moins au début du trimestre ». La formule de Seoul Economic Daily, selon laquelle elle aurait cité le litige, résume cet échange de façon abusive.
Les chiffres les plus sévères en circulation viennent de l’observation des centres commerciaux, pas des caisses. JL Warren, basé à Greenwich, dans le Connecticut, a estimé la baisse des ventes de Louis Vuitton en Chine en juillet à environ 30 %, a rapporté Bloomberg en septembre. Le cabinet construit ses estimations à partir d’« éléments visuels » recueillis par des employés qui observent les boutiques dans les centres commerciaux chinois, « plutôt que de données de ventes réelles », précise Bloomberg. Des personnes au fait du dossier ont indiqué à Bloomberg que Louis Vuitton avait été la plus touchée en juillet et en août, même si le ralentissement général a frappé toutes les marques de luxe.
Le même article chiffrait la baisse des ventes de Gucci en Chine à 20 % en juillet et celle d’Hermès à 5 %, ce qui fait de la chute de Louis Vuitton la plus marquée des trois. Bloomberg ajoutait que The Louis, le magasin de Shanghai en forme de navire ouvert par Louis Vuitton en juin 2025, avait alourdi les comparaisons de la marque.
Les estimations de JL Warren pour Louis Vuitton se sont ensuite resserrées, à 20-25 % en août et environ 13 % en septembre, ce qui cadre avec une reconnaissance limitée au début du trimestre. La demande globale s’est aussi améliorée en fin de trimestre, a rapporté FashionNetwork.
L’objection la plus solide est que la composition traite l’été dernier comme une base ordinaire, alors qu’il s’agissait d’une reprise. Si la demande chinoise avait tourné en 2025, rester au niveau de 2024 signifierait que la reprise a calé, ce qui est le récit macroéconomique de LVMH raconté dans d’autres unités. Cabanis n’a pas plaidé ainsi : interrogée sur la difficulté de la base de comparaison de l’été dernier, elle a qualifié The Louis de « un seul magasin » et l’a traitée comme une petite base. Pour que l’objection tienne, le décrochage devrait apparaître cet été, après le jugement.
Le décrochage était déjà là au printemps. Le deuxième trimestre, que WWD et TheIndustry ont présenté comme la première hausse de la division en deux ans, se situait 8 % sous 2024, pas plus près que le troisième. La base de l’annexe de LVMH est une région et une division, pas un magasin. La ligne de la division ne permet pas d’isoler Louis Vuitton, la plus grande marque qui la compose, si bien qu’un gain de Dior ou de Loro Piana pourrait masquer une perte de Louis Vuitton ; ce que la courbe exclut, c’est une rupture touchant l’ensemble de la division après le jugement.
Le quatrième trimestre offre un test plus net. La maroquinerie a reculé de 3 % au dernier trimestre de 2025, a rapporté Reuters en janvier, dans une reprise publiée par The Standard. Si la division tient sa ligne, elle affichera un recul d’environ 4 à 5 %. Cela ferait une année entière à la même distance sous 2024, avec un retour de bâton vieux d’une saison et une base de comparaison à peine modifiée.
LVMH a écarté le remède le plus rapide. Cabanis s’est prononcée contre les baisses de prix, déclarant aux analystes : « Nous ne pensons pas que ce soit une option recommandée ». L’effort propre du groupe, a-t-elle dit, montre des « progrès dans l’ensemble de nos marques ». Sur la courbe à deux ans, ces progrès n’ont pas encore atteint la maroquinerie. LVMH peut attendre que l’humeur chinoise se redresse, ou se demander pourquoi une courbe qui n’a pas bougé depuis janvier se trouve là où elle est.