Dans le rachat de Roots, les données clients suivent la marque
Le plan d'arrangement de Roots transfère ses marques, ses adresses web, ses tech packs vêtements et sa base de données clients à une société que rachète Marquee Brands, tandis que JM&A, le véhicule de Joe Mimran, garde les magasins, les baux et une licence. Les comptes de Roots imputent 111 millions C$ des 125 millions C$ de valeur comptable du nom aux magasins et au site web : la licence entre les deux acquéreurs, dont la circulaire ne divulgue pas les conditions, décide donc de la valeur de chaque moitié.
Neritus Vale
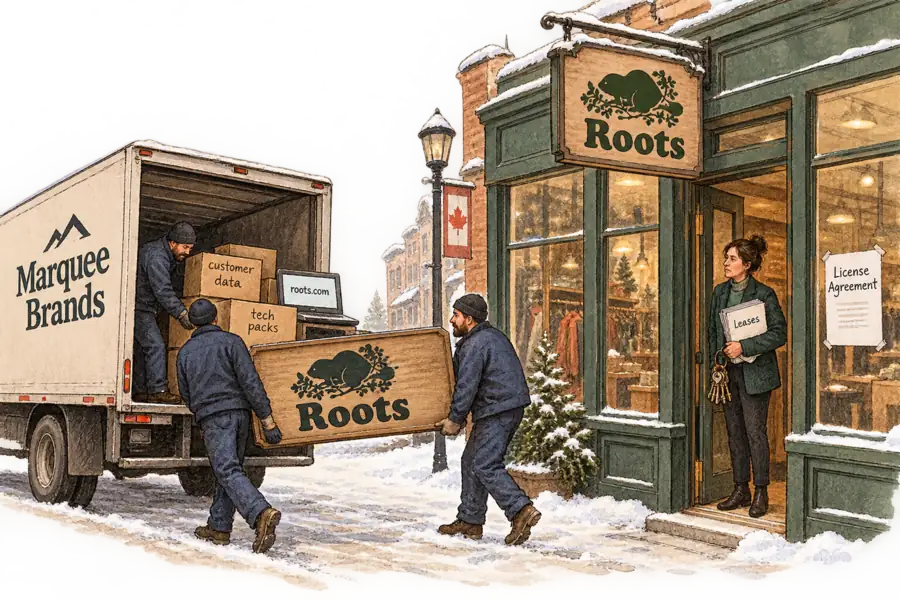
Deux minutes avant la clôture de l’offre de rachat de Roots à 4,10 C$ par action, les marques, les adresses web et les fichiers clients du détaillant passent dans une société que rachète Marquee Brands, selon la circulaire de la transaction. JM&A Design & Development, de Joe Mimran, l’acquéreur formel, garde les magasins, leurs baux et une licence d’utilisation du nom. La licence entre les deux acquéreurs, dont la circulaire ne divulgue pas les conditions, décide désormais de la valeur de chaque moitié.
Les actionnaires ont approuvé l’opération le 13 octobre, et le commissaire canadien de la concurrence a délivré une lettre de non-intervention, a indiqué Roots. Un tribunal ontarien doit entendre aujourd’hui la demande d’ordonnance définitive, a rapporté FashionUnited, sous un titre qui parle d’emmener Roots à l’international. Heath Golden, directeur général de Marquee, a déclaré en août à La Presse canadienne vouloir implanter Roots en Corée, en Inde et au Mexique. La circulaire décrit deux étapes : JM&A achète Roots, puis la marque quitte les boutiques qui la vendent.
Ce qui passe chez Marquee dépasse largement le logo. Outre les marques et les noms de domaine, la nouvelle société, Roots IP Holdings, reprend les comptes de réseaux sociaux, les « tech packs de tous les modèles de vêtements » et « toutes les données et bases de données, y compris les listes et données de clients et de fournisseurs du commerce en ligne et en magasin », selon les définitions de la circulaire. Les contrats de systèmes informatiques sont exclus du transfert : JM&A conserve donc les licences logicielles, tandis que Marquee obtient l’adresse, les modèles et le registre de ceux qui achètent. Le transfert écarte aussi les contrats par lesquels des tiers fabriquent, commercialisent ou distribuent des produits de marque Roots, sauf ceux figurant dans une lettre de divulgation que la circulaire ne reproduit pas.
Ce qui reste chez JM&A, ce sont les coûts qui tombent chaque mois. Roots exploitait 99 magasins en propre au 1er août, presque tous au Canada, montre son rapport du deuxième trimestre. Chacun a son bailleur, sa masse salariale et son stock à écouler. Les obligations locatives s’élèvent à 69 millions C$ au bilan.
Les tests de dépréciation de Roots imputent l’essentiel de la valeur comptable du nom aux magasins et à roots.com. Les états financiers de l’exercice 2025 inscrivent les noms commerciaux de la société, principalement Roots, pour 125 millions C$, une valeur comptable et non un prix. Cette somme est répartie entre deux segments et testée chaque année par rapport aux flux de trésorerie que chacun génère. Les magasins et le site web en portent 111 millions C$. Le segment Partners and Other, principalement la vente en gros au partenaire d’exploitation international de la société, la boutique Tmall et les redevances, porte le reste. Dans les livres, l’essentiel de la marque que Marquee achète est donc adossé à une activité de détail qu’il n’achète pas.
Cette valeur comptable est déjà à la limite. Roots a passé 50 millions C$ de dépréciation sur le nom à l’exercice 2024, entièrement imputés au segment magasins et site web, montre son rapport annuel. En avril, KPMG a fait du test de dépréciation de ce segment un point clé de l’audit, parce que sa valeur recouvrable « avoisinait » sa valeur comptable, selon les états financiers de l’exercice 2025. Un taux d’actualisation supérieur de 35 points de base ferait disparaître la marge ; une baisse de 40 points de base de la croissance terminale aussi. Le test a été réalisé avec les magasins propriétaires du nom, avant toute licence. Toute redevance que les magasins verseront désormais sera prélevée sur des flux de trésorerie qui couvraient tout juste cette valeur comptable.
Les documents de la transaction font de la licence le mur porteur de l’édifice. L’engagement de financement de la Banque de Montréal envers JM&A est subordonné à « l’entrée en vigueur continue du contrat de licence » à la clôture, indique la circulaire. Le contrat est conclu avec Cozy IP Buyer Canada Corp., l’acquéreur de Roots IP Holdings. Si l’opération échoue alors que la licence n’est pas pleinement en vigueur ou qu’une contrepartie est en défaut grave, Roots touche 24,75 millions C$ ; la même indemnité s’applique en cas de manquement délibéré. Tout autre échec de la clôture donne droit à 8,25 millions C$, soit un tiers. Ces paliers montrent que Roots considère une licence caduque comme un risque à part entière.
Le financement, autant que le prix, a tranché l’enchère. Parmi les rivaux du dernier tour de J.P. Morgan, l’un ne comptait pas voir son financement bouclé à temps et a fini à 4,00 C$. Un autre a subordonné son offre à 4,25 C$ à un prêt de Searchlight Capital, l’actionnaire de contrôle, pour une partie du prix ; Searchlight a refusé, et le soumissionnaire est retombé à 3,50 C$, montre la circulaire. Les vainqueurs ont tout de même réduit leur offre de 20 cents par action en août, de 4,30 C$, invoquant « certaines créances et autres dépenses » qu’ils n’avaient pas prises en compte auparavant.
L’avis d’équité de J.P. Morgan ne porte que sur les 4,10 C$. Le conseiller précise n’avoir « effectué ni reçu aucune évaluation ou expertise d’aucun actif ni passif », ni examiné la solvabilité de la nouvelle société. La circulaire ne donne ni le prix que Marquee paie pour Roots IP Holdings, ni les conditions de la licence. Les paliers d’indemnité traitent la licence comme un élément distinct de l’opération, mais les actionnaires ont voté sur un prix unique.
Le vote des minoritaires exigé par la législation sur les valeurs mobilières n’aurait pas pu bloquer l’opération. En vertu de la norme MI 61-101, le rachat des options et des unités d’actions de la directrice générale Meghan Roach et de l’administrateur Edward Kernaghan constituait un « avantage accessoire ». Leurs actions, détenues pour la plupart via Kernwood, ont été exclues. Searchlight, que la circulaire ne considère pas comme bénéficiaire d’un avantage accessoire, est resté dans le calcul avec 52,35 % de l’ensemble des actions. La circulaire annonçait d’avance que l’approbation des minoritaires serait « nécessairement » acquise si ces actions votaient pour. Elles représentaient environ 94 % des voix favorables des minoritaires, d’après notre calcul à partir de la circulaire et du décompte de Roots.
Les porteurs étrangers aux conventions de soutien pouvaient exercer leur droit de dissidence, mais pas faire basculer le vote.
L’argument le plus solide en faveur de la structure présente la scission comme de la simple tuyauterie. Marquee affirme travailler avec des « fabricants, exploitants, détaillants et distributeurs de premier plan », et un concédant qui étrangle son exploitant nuit à sa propre marque. Joe Mimran a dit à La Presse canadienne avoir été attiré par un partenaire différent des propriétaires qui traitent une marque comme « une vache à lait ». JM&A figure aussi parmi les bailleurs de fonds propres, engagés jusqu’à 184 millions C$ : les deux acquéreurs sont donc partenaires autant que contreparties. Pour que cette défense tienne, la licence doit laisser les magasins à peu près aussi bien lotis que s’ils possédaient le nom, et le rendement de Marquee doit venir de nouveaux marchés et de nouvelles catégories.
Cette condition fait reposer le scénario de croissance de Marquee sur une base modeste. Les livres inscrivent le nom hors magasins et site web pour 14 millions C$, le chiffre que la Corée, l’Inde et le Mexique devraient multiplier. On ne sait pas si les contrats existants de vente en gros et de licence suivront le nom, puisque le transfert les exclut sauf s’ils figurent à l’annexe. Si la licence est bon marché, Marquee a acheté un plan ; sinon, les magasins paient deux fois, aux bailleurs et pour un nom qui leur appartenait.
La scission décide aussi de qui profite des investissements technologiques des magasins. Sauf stipulation contraire de la licence, chaque programme de fidélité, modèle de personnalisation ou outil de clienteling que JM&A bâtira sur le fichier clients de Roots améliorera une base de données dont Marquee est propriétaire. Joe Mimran peut investir dans ces données sous licence, ou rivaliser sur le produit et laisser les données à leur propriétaire. La circulaire a réglé à qui appartient le fichier clients, mais pas qui paie pour le rendre plus intelligent.