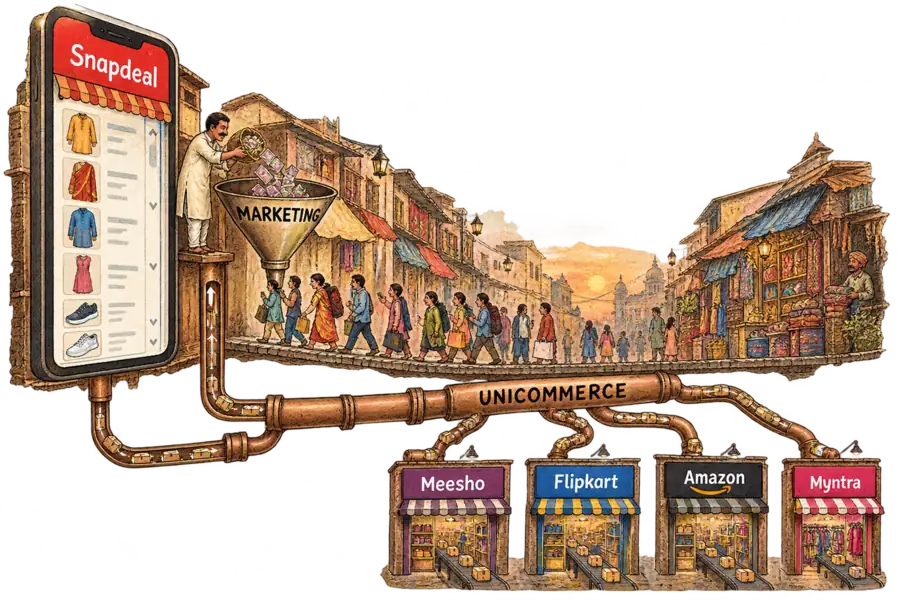
Le parent de Snapdeal possède tout le fil de recommandations et un quart de la plomberie
AceVector, maison mère de Snapdeal, consacrera la plus grosse part du produit de son introduction en Bourse à acheter du trafic pour une place de marché où 72,69 % des commandes se font sans recherche. Son activité rentable, c'est Unicommerce, un logiciel utilisé par les vendeurs de plusieurs places de marché indiennes, dont Meesho, et dont AceVector détient 26,13 %.
Admiral Neritus Vale
Snapdeal a confié la découverte de produits à un fil de recommandations, mais il paie encore pour y amener les acheteurs. Sur l’exercice clos en mars, 72,69 % des commandes de cette place de marché à petits prix ont été passées sans aucun terme de recherche, indique sa maison mère AceVector dans le prospectus de référence (red herring prospectus) de l’introduction en Bourse de lundi. La plus grosse part des fonds levés, 132 Cr ₹, ira au marketing, tandis que l’activité rentable d’AceVector vend des logiciels aux vendeurs de plusieurs places de marché indiennes. Cette activité, Unicommerce, sert aussi les vendeurs de Meesho, le rival bien plus grand de Snapdeal, et AceVector la contrôle avec une participation minoritaire.
Dans son compte rendu des débuts boursiers de lundi, Inc42 range l’échelle parmi plusieurs problèmes, au même titre que le coût du marketing. Les actions d’AceVector ont terminé leur première séance 18,4 % sous le prix d’émission, selon le média. Son analyse publiée le matin même formulait l’écart sans détour : la valeur de marchandises de Meesho est 38 fois celle de Snapdeal. Une synthèse du lendemain mettait l’échelle sur le même plan que les pertes, le flux de trésorerie d’exploitation négatif, les faibles taux de commission et des « coûts élevés de marketing et de logistique ». Elle citait aussi des experts qui ne voyaient plus dans l’IA de Snapdeal un facteur de différenciation, et des analystes qui qualifiaient Unicommerce d’« ancre de valorisation potentielle, même si elle reste trop petite pour compenser les difficultés de Snapdeal ». Le prospectus chiffre ce coût marketing : alimenter le fil de recommandations absorbe l’essentiel de ce que la place de marché conserve après avoir payé les transporteurs.
Snapdeal publie deux chiffres d’IA qui se ressemblent et ne mesurent pas la même chose. Le chiffre du prospectus compte les commandes passées sans que l’acheteur saisisse de terme de recherche et les attribue à « l’efficacité de notre moteur de recommandation et de nos fils de produits personnalisés ». En août, Snapdeal affirmait que 76 % de ses commandes « sont influencées par » son moteur StyleMatch, dans un communiqué repris par Digital Terminal qui ne définissait pas l’influence. Aucun des deux chiffres n’indique comment l’acheteur est arrivé jusqu’au produit. Les publicités et les notifications push amènent aussi des acheteurs vers des produits sans passer par une recherche, et le prospectus met à l’actif des « notifications ciblées », au même titre que les fils de recommandations, une meilleure conversion.
Un fil de recommandations peut choisir ce que voit l’acheteur une fois l’application ouverte ; il ne peut obliger personne à l’ouvrir.
Snapdeal paie cher pour amener les acheteurs jusqu’à ce fil. Son marketing a représenté 7,72 % de la valeur nette des marchandises, c’est-à-dire le prix catalogue des biens livrés et conservés, sur l’exercice clos en mars. Le prospectus indique que la place de marché dépend des moteurs de recherche, des réseaux sociaux, des e-mails et des SMS pour « une grande partie » de son trafic.
Meesho, le rival plus grand, en dépense une fraction sur le même indicateur. Le tableau des pairs du prospectus situe sa publicité et sa promotion des ventes à 0,50 % de la valeur des marchandises sur l’exercice clos en mars. Au trimestre octobre-décembre, quand elle a intensifié l’acquisition d’utilisateurs, ce taux a atteint 2,4 %, a rapporté Inc42. La plus petite des deux places de marché paie le taux le plus élevé.
Les revenus de Snapdeal proviennent surtout de frais de transport et d’encaissement à la livraison par unité livrée, et non de commissions. Le prospectus précise que Snapdeal propose aux vendeurs une option sans commission dans certains cas, et que les frais de marketing qu’il facture lui ont rapporté 25,7 Cr ₹ sur l’exercice clos en mars. Les revenus de transport et d’encaissement s’élevaient à 257,9 Cr ₹.
L’essentiel de ce que gagne la place de marché repart aussitôt chez les transporteurs. Ce qui reste, qu’AceVector appelle marge de contribution, a légèrement reculé sur l’exercice clos en mars malgré des volumes plus élevés. Calculé à partir des chiffres du prospectus, le marketing en a absorbé 77 %, contre 40 % deux ans plus tôt.
Les retours augmentent avec la part de la mode dans les ventes, mais le prospectus juge ce coût faible. Avec la montée en puissance de la mode, les retours sont passés à 11,00 % des unités livrées, contre 8,70 %. AceVector y rattache une hausse de 1,18 ₹ du coût de transport par unité, qualifie l’effet de marginal et affirme facturer aux vendeurs les expéditions de retour.
Unicommerce, c’est la plomberie qui se trouve derrière les vendeurs de plusieurs places de marché indiennes. Son logiciel Uniware gère les commandes, les stocks et les entrepôts, et Shipway réserve les transporteurs. La page d’intégrations d’Unicommerce cite Amazon, Flipkart, Myntra et Meesho parmi les canaux qu’elle connecte. Dans les comptes sectoriels d’AceVector, Unicommerce a dégagé un EBITDA ajusté de 41,3 Cr ₹ sur l’exercice clos en mars, avec une tarification que le prospectus décrit comme principalement fondée sur l’abonnement, avec des composantes liées à l’usage. Sur le même indicateur, la place de marché Snapdeal a perdu 50,3 Cr ₹.
AceVector détient 26,13 % du capital d’Unicommerce, ce qui limite la part de cet EBITDA qui lui revient. Elle consolide la société parce que le prospectus lui donne le droit de nommer la majorité des administrateurs. Les 41,3 Cr ₹ correspondent à l’EBITDA ajusté du segment, et non au bénéfice attribuable à AceVector.
Snapdeal est un petit client facturé d’Unicommerce, mais une vraie source de volume. Les tableaux des transactions avec les parties liées montrent que Snapdeal a versé 0,395 Cr ₹ à Unicommerce lors du dernier exercice, pour une API de saisie automatique d’adresses. Le même document indique que les vendeurs de Snapdeal utilisent Uniware et Shipway, et que Shipway profite des volumes de commandes de Snapdeal, grand émetteur d’expéditions e-commerce. Il ajoute que les volumes conjoints « aident à mieux aligner les coûts des 3PL ».
Le taux de croissance affiché pour Unicommerce surestime son rythme réel. Son chiffre d’affaires a progressé de 51,6 % sur l’exercice clos en mars, premier exercice complet incluant Shipway. Unicommerce a pris le contrôle de l’agrégateur de transporteurs en décembre 2024, et le chiffre d’affaires de Shipway inclut le fret qu’elle revend. Au trimestre clos en juin, avec Shipway dans les deux périodes, le chiffre d’affaires a progressé de 14,3 %, comme le montre le communiqué de résultats d’Unicommerce. Unicommerce reste l’activité saine du groupe, mais une partie de sa meilleure année a été achetée.
La rentabilité a elle aussi fléchi. Le même communiqué situe la marge d’EBITDA ajusté du trimestre à 15,8 %, contre 21,1 %, tout en faisant état d’une croissance d’Uniware en accélération pour le quatrième trimestre consécutif.
Le meilleur argument en faveur du plan d’introduction en Bourse, c’est que les acheteurs payés restent. Les clients récurrents ont représenté 82,91 % des unités livrées sur l’exercice clos en mars : la plupart des ventes vont donc à des personnes que Snapdeal a déjà conquises. Le marketing par unité livrée était en outre inférieur de 17,79 % à son niveau d’il y a deux ans. Dans cette lecture, l’argent de l’introduction achète chaque client une seule fois, le fil de recommandations le retient, et le volume dilue les coûts fixes jusqu’à ce que la perte se résorbe. L’argument ne tient que si le marketing par unité continue de baisser à mesure que la base de clients récurrents s’élargit.
Le volume n’a pas rendu les acheteurs de Snapdeal moins chers lors du dernier exercice. Le marketing par unité livrée est passé de 31,73 ₹ à 32,49 ₹ alors même que la part des clients récurrents augmentait, et la perte d’EBITDA ajusté de la place de marché s’est creusée. AceVector explique cette hausse par l’acquisition d’un plus grand nombre d’utilisateurs de l’application, qui, selon elle, restent plus longtemps. La proposition de l’agence à l’origine du budget de l’introduction en Bourse énumère le développement de la marque, le marketing axé sur la découverte et la génération d’intérêt, à côté du « marketing de rétention » sur « deux grandes plateformes internet mondiales ». Meesho a indiqué, dans sa mise à jour du premier trimestre, qu’elle s’attendait à une hausse de ses dépenses de marketing au trimestre juillet-septembre, avant la saison des fêtes, a rapporté Inc42. Les facteurs de risque d’AceVector avertissent que, si la concurrence pour les espaces publicitaires s’intensifie, elle « pourrait ne pas être en mesure d’attirer des utilisateurs de façon rentable » vers sa plateforme.
AceVector place la plus grande part de ses nouveaux fonds dans l’activité qu’elle détient en totalité. Pour une maison mère qui possède tout Snapdeal et un quart d’Unicommerce, c’est le choix rationnel. Si le marketing par unité continue d’augmenter avec le volume, les 132 Cr ₹ procureront à Snapdeal plus de clients et une perte plus grande. La partie du groupe qui gagne déjà de l’argent vend aussi bien aux rivaux de Snapdeal qu’aux vendeurs de Snapdeal.