Die Marken, die Umbro bezahlt haben, sind das eigentliche Problem beim Verkauf von Iconix
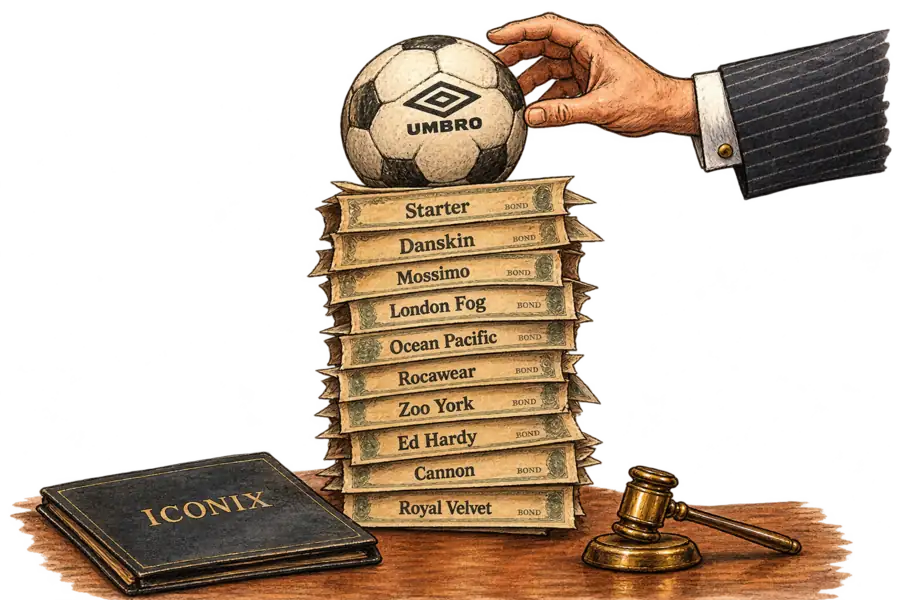
Iconix hat Umbro 2012 zum Teil mit einer Anleihe bezahlt, die auf den nordamerikanischen Rechten der meisten übrigen Marken besichert war, und Umbro selbst aus der Verpfändung herausgehalten. Kaufen die Markenmanager, die J.P. Morgan anspricht, weiter große Namen, die sich ausbauen lassen, ist ein Verkauf in Teilen zu erwarten – zuerst Umbro, wobei die Bedingungen des Apollo-Darlehens wohl eine Hürde sind.
Admiral Neritus Vale
Iconix hat Umbro 2012 zum Teil mit einer Anleihe über 600 Mio. $ bezahlt, die auf den nordamerikanischen Rechten der meisten übrigen Marken des Unternehmens besichert war. Am 2. Oktober berichtete WWD unter Berufung auf drei Quellen, Iconix habe J.P. Morgan mit der Suche nach einem Käufer beauftragt; Umbro gelte dabei als vielversprechendste Marke. Zahlen die Markenmanager, die J.P. Morgan anspricht, weiterhin für große Namen, die sich ausbauen lassen, ist ein Verkauf in Teilen zu erwarten – mit Umbro zuerst. Das stünde im Widerspruch zu WWDs Darstellung des Konsolidierungspioniers als Unternehmen, das „selbst bald konsolidiert werden könnte“.
Umbro blieb von der Verpfändung ausgenommen. Als Sicherheiten dienten die US- und Kanada-Rechte von Starter, Danskin, Mossimo, London Fog und den meisten anderen Iconix-Namen sowie die Beteiligungen an Ed Hardy, Zoo York und Peanuts, wie Iconix’ 8-K vom Dezember 2012 zeigt. Dieselbe Meldung nennt 225 Mio. $ der Erlöse als Kaufpreis für Umbro, und die Angebotsunterlagen halten fest, dass Umbro „kein Securitized Brand“ ist und nur dann zur Sicherheitenmasse gehört, wenn Iconix es nach eigenem Ermessen einbringt. Als Iconix 2017 seine Peanuts-Beteiligung zusammen mit dem übrigen Entertainment-Geschäft verkaufte, mussten 152,2 Mio. $ des Erlöses zur Vorabtilgung der Anleihen verwendet werden. Auf den verbliebenen verpfändeten Marken lasten weiterhin die Anleihen von 2012, eine Aufstockung von 275 Mio. $ aus dem Jahr 2013 und eine Kreditlinie über 100 Mio. $ mit variabler Inanspruchnahme.
Mehrere der verpfändeten Namen hingen an Exklusivverträgen mit einzelnen Händlern, und die Händler zogen sich zurück. Targets Mossimo-Lizenz endete 2018. Bis Anfang 2021 hatten vier weitere Händler eine Verlängerung abgelehnt, heißt es im Geschäftsbericht 2020 von Iconix: Kohl’s bei Candie’s und Mudd, Walmart bei Danskin Now, J.C. Penney bei Royal Velvet und Macy’s bei Material Girl. Die Lizenzeinnahmen sanken im Jahr bis März 2019 so stark, dass der Schuldendienst-Test der Anleihen verfehlt wurde. Ab April 2019 floss alles, was nach Zinsen und Gebühren übrig blieb, in die Tilgung, und Iconix behielt lediglich eine Verwaltungsgebühr.
Beendet wurde die Konstruktion durch ein privates Darlehen, nicht durch eine weitere Anleihe. Im vergangenen Dezember stockte Iconix sein bestehendes Darlehen von Apollo-Gesellschaften auf, um die Verbriefungsfazilität abzulösen, die mit der Anleihe von 2012 begonnen hatte. Die Mitteilung beziffert den Einzelhandelsumsatz des gesamten Portfolios – nicht nur von Umbro – auf rund 6 Mrd. $. Zudem hieß es, Iconix könne nun „strategische Alternativen“ für die nordamerikanischen Rechte aller seiner Marken prüfen; bis Oktober hatte das Unternehmen J.P. Morgan mit der Käufersuche beauftragt.
Markenmanager haben in diesem Jahr vor allem große einzelne Namen gekauft. Im Mai vereinbarte Authentic, bis zu 1 Mrd. $ für Lee zu zahlen, wie Kontoors Mitteilung zeigt. Authentic will Lee auf ein Lizenzmodell umstellen und beziffert den jährlichen Einzelhandelsgegenwert auf rund 1,5 Mrd. $, berichtete TheIndustry. WHP Global und G-III schlossen im September den Kauf von Marc Jacobs von LVMH ab, und Marquee vereinbarte im Mai den Kauf einer Mehrheit an Roberto Cavalli vom Dubaier Konzern Damac. WWD beschreibt eine Hinwendung zu „größeren, bekannteren Marken, die sich auf neue Weise entwickeln lassen“.
Pro Dollar Einzelhandelsumsatz liegt Authentics Kaufpreis für Lee rund viermal so hoch wie das, was Iconix bei 1 Mrd. $ erzielen würde. WWD berichtet von Gerüchten, wonach ein Kauf des gesamten Unternehmens zu einem Preis über 1 Mrd. $ nahe sein könnte, und dass dieser Preis bei gut informierten Quellen auf „ein gutes Maß an Skepsis“ gestoßen sei. Beide Umsatzzahlen sind Unternehmensschätzungen, und im Preis für Lee steckt zudem ein operatives Geschäft, sodass der Vergleich Lee begünstigt. WWD sagt nicht, ob die 1 Mrd. $ für Iconix die Schulden einschließen. Diese Einschränkungen verkleinern den Abstand, schließen ihn aber nicht.
Die diesjährigen Markendeals lohnen sich, wenn ein einzelner Name wächst. Ein Anteil von 250 Mio. $ am Lee-Preis ist ein Earn-out, der an die Entwicklung der Marke unter Authentic gebunden ist. G-III kaufte das operative Marc-Jacobs-Geschäft und lizenziert den Namen von einem Joint Venture, das dem Unternehmen zur Hälfte mit WHP gehört. Damac behält einen bedeutenden Anteil an Cavalli, und die Mailänder The Level Group soll Entwicklung, Produktion und Vertrieb leiten. Iconix’ Mitteilung vom Dezember besagt, dass die Verbriefungsfazilität „gezielte Investitionen und Partnerschaften“ in den nordamerikanischen Rechten der verpfändeten Marken untersagte.
Als Iconix 2020 Umbros China-Rechte verkaufte, gingen 44,7 Mio. $ der Nettoerlöse von 59,6 Mio. $ an die Gläubiger des Term Loans zur Rückzahlung.
Ob sich Umbro nun frei von Apollos Ansprüchen verkaufen lässt, hängt von den Bedingungen des Apollo-Darlehens ab, die Iconix nicht veröffentlicht hat. Wir haben keine Abschlüsse gefunden, die Umbros Lizenzeinnahmen gesondert ausweisen; sein Anteil an den Iconix-Lizenzeinnahmen ist daher unbekannt. Der Term Loan von 2017 verlangte eine Vorabtilgung aus den Erlösen bestimmter Anlageverkäufe, und das 10-K verbucht die Rückzahlung aus dem Umbro-China-Verkauf als „aufgrund von Anlageverkäufen“, ohne zu sagen, ob sie verpflichtend war. Apollo-Managing-Director Kurt Hoffman sagte, die Aufstockung im Dezember helfe dabei, „Iconix in die Lage zu versetzen, seine einheitliche globale Markenplattform voll auszuschöpfen“. Enthält das neue Darlehen eine ähnliche Klausel, ginge der größte Teil eines Umbro-Preises an Apollo, und Iconix’ Eigentümer Lancer Capital behielte die früher verpfändeten Marken, also jenen Pool, dessen Deckungsquote 2019 unter den Grenzwert fiel. Lancer behielte auch Salt Life, dessen Einzelhandelsumsatz sich im ersten Jahr unter Iconix auf knapp 100 Mio. $ verdoppelte: ein weiterer Name, den ein Käufer allein übernehmen könnte.
Das stärkste Argument für einen Verkauf des Ganzen ist ein Käufer, der mehr Einzelhandelsvolumen braucht als einen einzelnen Namen. WWD zufolge sind Markenmanagement-Unternehmen „auf der Suche nach Größe“. Authentic passt auf dem Papier: Laut WWD will das Unternehmen seinen Einzelhandelsumsatz binnen fünf Jahren auf 100 Mrd. $ mehr als verdoppeln, und es kündigte im Mai an, binnen zwölf Monaten an die Börse gehen zu wollen. Ein einziger Abschluss würde den Einzelhandelsumsatz eines ganzen Portfolios hinzufügen und Apollo in einer Transaktion auszahlen. Gäbe es diesen Käufer, würden die Marken gemeinsam verkauft, und Umbro müsste nie allein bepreist werden.
Authentic hat bereits mit Iconix verhandelt, und eine Quelle sagte WWD, ein Deal sei nie zustande gekommen. Eine andere sagte, WHP Global und Marquee hätten kein Interesse. Authentic unterschrieb im Mai für Lee, und am 1. Oktober sagte eine Quelle gegenüber Reuters, das Unternehmen sei wegen einer Übernahme an Mattel, den Barbie-Hersteller, herangetreten. Zuerst hatte das Wall Street Journal über die Annäherung berichtet; Reuters vermerkt, es gebe keine Garantie, dass Mattel für einen Deal offen sei, und keinen formellen Verkaufsprozess. Der Käufer mit dem größten erklärten Ziel schaut sich Namen an, die bereits groß sind.
Iconix’ letzter Geschäftsbericht beschreibt den eigenen Maßstab für den Verkauf von Gebieten oder Kategorien einer Marke: ob das Angebot mehr wert ist als der aktuelle und potenzielle Ertragsstrom. Zahlen Käufer weiter für große Namen, spricht dieser Maßstab für Umbro zuerst und überlässt den Rest einer Bewertung anhand der eigenen Lizenzeinnahmen. Wer auf einen einzigen Käufer wartet, muss jeden Abschlag akzeptieren, den dieser auf den Pool vornimmt. So oder so bekommt der Pool einen Preis; Lancers Entscheidung ist, ob er mit Umbro im Paket oder nach Umbros Abgang festgelegt wird.