Das Budget behielt 90.000 £ pro Plattform bei und überließ die Second-Hand-Schiene dem Händler
Das Budget-Positionspapier von HMRC legt Großbritanniens Marktplatz-Umsatzsteuerschwelle von 90.000 £ pro Plattform fest und nimmt Second-Hand-Waren aus. Die Höhe der Schwelle, ihre Anwendung und die Second-Hand-Regeln bleiben der Sekundärgesetzgebung überlassen. Auf das Problem, dass Neuware als gebraucht auftritt, antwortet die Regierung, Gebrauchtes verkaufe sich meist günstiger, Leitlinien sollen folgen. Das OBR stuft die Unsicherheit der Kostenschätzung als hoch ein.
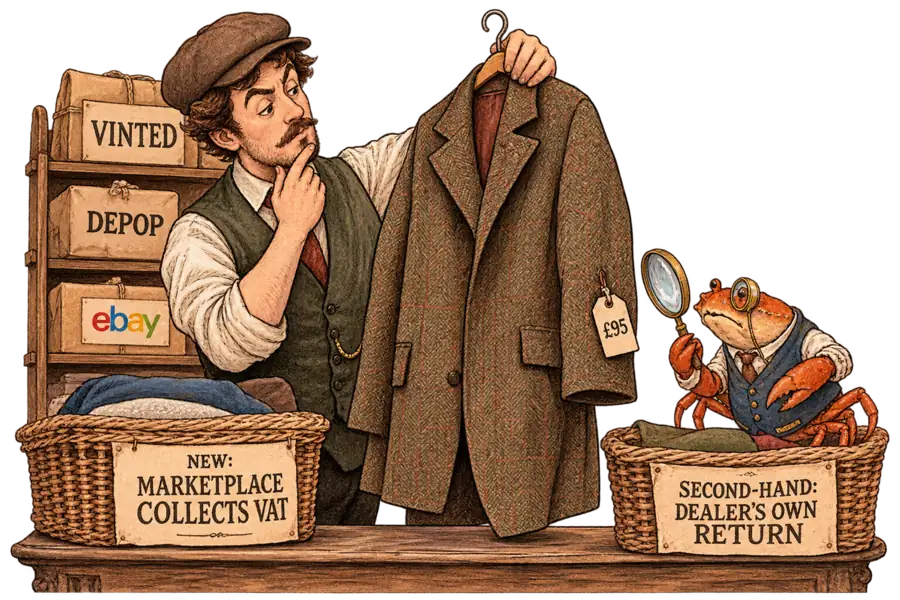
Sir John Crabstone
Das britische Budget hat die Frage beantwortet, die wir am 20. Oktober offengelassen haben, und zwar nachsichtig. Jeder Marktplatz beurteilt einen Verkäufer künftig nach den Umsätzen, die er selbst sehen kann. Auch Second-Hand-Waren bleiben außen vor; die Höhe der Schwelle und die Second-Hand-Regeln warten auf die Gesetzgebung.
Ab Oktober 2027 werden Marktplätze laut dem Positionspapier von HMRC die Umsatzsteuer für registrierte britische Verkäufer einziehen, für alle anderen oberhalb einer „jährlichen Mindestumsatzschwelle von 90.000 £ pro Plattform“. Für Second-Hand-Waren gelten die Regeln „nicht“. Die Höhe der Schwelle und ihre Anwendung legt Sekundärgesetzgebung fest, ebenso „die Behandlung von Second-Hand-Waren“.
John Healeys Budgetrede versprach strengere Vorgaben für Marktplätze, „damit sich Verkäufer der Umsatzsteuer nicht entziehen können, wenn sie online verkaufen“. Die am selben Tag veröffentlichten Details fallen bescheidener aus.
Das Factsheet ist eindeutig: „Die Umsatzschwelle von 90.000 £ gilt separat für Ihre Jahresumsätze auf jeder Plattform, auf der Sie geschäftlich tätig sind.“ Ein nicht registriertes Unternehmen, das überall unter dieser Grenze bleibt, sei „nicht betroffen“. Ein Händler mit 89.000 £ auf jedem von vier Marktplätzen bleibt also nur so lange außerhalb des Einzugs, wie er nicht registriert ist.
Die Registrierungsschwelle zählt jedoch die steuerpflichtigen Umsätze eines Unternehmens über alle Kanäle hinweg. Dieser Händler muss sich deshalb registrieren und fällt auf allen vier Plattformen in den Anwendungsbereich.
Die Konsultationsauswertung hält fest, dass mehrere Marktplätze eine niedrigere oder gar keine Schwelle wollten, um das Aufteilen von Umsätzen zu verhindern. Elf der 13 antwortenden gewerblichen Verkäufer äußerten ernste Bedenken gegen eine niedrigere Schwelle. Die Regierung glich die 90.000 £ an die Registrierungsschwelle an und erklärt, unterhalb davon setze „HMRC die übliche Compliance-Arbeit fort“. Dasselbe Dokument begründet die Reform allerdings mit den Grenzen „rückwirkender Daten und der Durchsetzung allein“, bezeichnet beide Ansätze aber als komplementär.
Unterhalb von 90.000 £ pro Plattform greift die Reform auf die Methode zurück, deren Grenzen sie überhaupt erst begründet haben.
Die Auswertung nennt zwei Gründe für den Ausschluss: Die Differenzbesteuerung erfasst den Gewinn eines Händlers, den ein Marktplatz womöglich nicht kennt, und die Umsatzsteuer auf den vollen Preis würde Preise und Margen belasten. Sie räumt „ein gewisses Risiko“ ein, „dass Neuware fälschlich als gebraucht ausgegeben wird“, hält es aber für „hinreichend abgemildert“, weil Gebrauchtes „in der Mehrheit der Fälle“ günstiger verkauft wird, und verspricht Leitlinien, um damit umzugehen.
Laut Factsheet führen britische Unternehmen, die Second-Hand-Waren verkaufen, die Umsatzsteuer auf diese Verkäufe „bereits in der üblichen Weise“ ab. Ein Vintage-Händler auf einem Marktplatz rechnet seine Umsatzsteuer also weiterhin selbst ab. Genau diese Annahme sollte der Rest der Reform eigentlich beenden.
Eve Williams, Geschäftsführerin von eBay UK, begrüßte den Schutz für „Unternehmen, die gebrauchte Waren verkaufen“, und „die Entscheidung, an der Umsatzsteuerschwelle von 90.000 £ festzuhalten“, in einer Stellungnahme, die ChannelX veröffentlichte.
Die Kostenschätzungen des Budgets beziffern den Ertrag auf 165 Mio. £ für 2027/28 und 320 Mio. £ für 2028/29, danach auf 250 bis 270 Mio. £ pro Jahr. Den Rückgang nach dem ersten vollen Jahr erklären sie nicht. Ihre wichtigsten Unsicherheiten seien „der Anteil der Umsätze auf Online-Marktplätzen, die in den Anwendungsbereich fallen, und die Verhaltensreaktion“.
Das Office for Budget Responsibility stuft die Unsicherheit der Kostenschätzung als hoch ein. Noch zu erlassende Regeln werden den Anteil im Anwendungsbereich festlegen; den Rest entscheiden die Verkäufer mit ihrem Verhalten.