Fast Retailings Rekord lebt von Kleidung ohne Saison
Uniqlo außerhalb Japans verdiente das 2,2-Fache von Uniqlo im Heimatmarkt, in einem Jahr, das Fast Retailing teilweise ganzjährigen Linien zuschreibt. Im selben Sommer blieb Uniqlo Japan auf Basics sitzen, die sich im nächsten Jahr noch verkaufen lassen. GU, mitten im Austausch sämtlicher Produkte, konnte die Sommernachfrage nicht bedienen und rutschte im vierten Quartal in die Verlustzone.
Neritus Vale
Fast Retailings fünfter Rekord in Folge stützt sich auf Kleidung, die nicht mehr an eine Saison gebunden ist. Im Geschäftsjahr bis zum 31. August erzielte Uniqlo außerhalb Japans einen Business Profit von ¥439,8 Mrd., das 2,2-Fache von Uniqlo im Heimatmarkt. Das Unternehmen führt das neben Flagship-Eröffnungen und Markenkommunikation auf den „Ausbau des Absatzes ganzjähriger Artikel” zurück. GU, die günstigere, trendorientierte Marke, rutschte im vierten Quartal in einen kleinen Verlust, während sie jedes Produkt durch eine neue Kollektion ersetzte. Einkauf und Planung des Konzerns verzeihen eine Fehleinschätzung bei einem Basic weit eher als bei einer Kollektion.
Rechnet man Währungseffekte heraus, fällt das Wachstum im Ausland kleiner aus, bleibt aber groß. Die TextilWirtschaft machte mit einem Wachstum von Uniqlo in Europa um 39 % auf, einer Zahl, die der schwache Yen gegenüber Euro und Pfund aufbläht. Für Uniqlo International insgesamt beziffert Fast Retailing das Umsatzwachstum ohne Währungseffekte auf rund 18 %.
Europas Plus kam aus alten und neuen Läden gleichermaßen, in einer Aufteilung, die das Unternehmen nicht veröffentlicht. Laut Ergebnispräsentation stiegen die Flächenumsätze in lokaler Währung zweistellig, und Uniqlo eröffnete Läden, ohne einen einzigen zu schließen, auch in neuen Städten wie Bristol, München und Utrecht. Ein Teil des Gewinnanstiegs von 69 % in Europa ist ein weggefallener Kostenblock: Im Vorjahr betrieb Uniqlo parallel zwei Lager, während ein neues, automatisiertes anlief. Die Doppelbelastung endete ab dem dritten Quartal, das im März begann.
Fast Retailing verwischt die Saisongrenzen mit Absicht. Die Strategiepräsentation erklärt, kurzärmlige T-Shirts würden in Europa und den USA oft unter Oberbekleidung getragen, deshalb habe man „diese T-Shirts weltweit ganzjährig in den Verkauf genommen”. Auch legere Oberbekleidung verkauft sich inzwischen das ganze Jahr. Der Trend kommt auf demselben Weg: Die Ergebnispräsentation verweist auf „trendige Silhouetten und Materialien”, die in „ganzjährige Hosen und T-Shirts” einflossen.
Dieser Sommer stellte das Modell auf die Probe, denn das Wetter spielte in Japan und Europa nicht mit. Ein kühlerer Juni und August als im Vorjahr sowie Taifune und Starkregen drückten die Flächenumsätze von Uniqlo Japan im vierten Quartal um 4,0 % und die Kundenfrequenz um 8,0 %. In Europa dämpfte anhaltende Wärme die „Nachfrage nach Herbst-/Winterartikeln”. Was die Geschäfte unterschied, war, wo der jeweilige Fehlgriff landete.
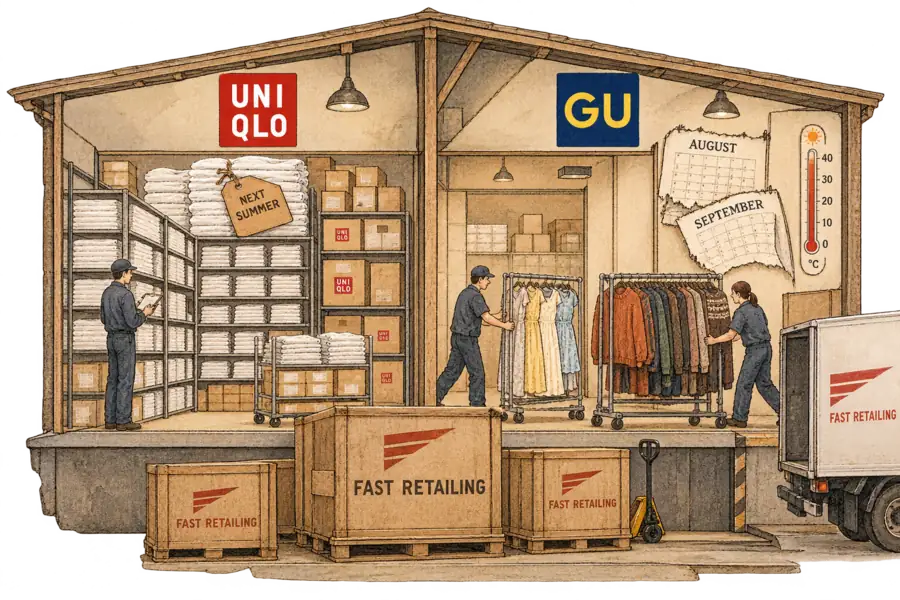
Uniquos Fehlgriff landete überwiegend im Lager. Der japanische Bestand stieg um ¥14,6 Mrd., „hauptsächlich Sommerartikel”, doch der größte Teil davon ist Kernsortiment, das das Unternehmen im nächsten Jahr abverkaufen will. Als die Temperaturen im September fielen, stiegen die Flächenumsätze dank Herbst- und Winterlinien um 10,8 %.
Ein im August übrig gebliebenes Basic wird zum Anfangsbestand des nächsten Sommers.
Das Lager war nicht die ganze Rechnung. Der Business Profit von Uniqlo Japan im zweiten Halbjahr stieg nur um 1,9 %, die Marge sank um 0,3 Punkte, teils wegen der Boni im vierten Quartal.
GUs Fehlgriff verlief in die andere Richtung: Die Marke konnte die verbliebene Sommernachfrage nicht bedienen. FashionUnited berichtete von „Problemen bei der Produktbalance im Übergang zu den Herbst-/Winterkollektionen”. Fast Retailings eigene Folie stellt den Sommer an die erste Stelle: GU habe „die Nachfrage nach Sommerartikeln nicht ausreichend bedient” und beim Start der Herbst-/Winterkollektionen „Probleme mit der Balance im Produktangebot” gehabt. Dieselbe Folie liefert den Zusammenhang: „Alle Produkte werden erneuert.” Das Folgende ist eine Schlussfolgerung, nicht die Darstellung des Unternehmens: Eine Marke, die ihr Sortiment auslaufen lässt, hat wenig Anlass, Linien nachzubestellen, die sie ohnehin aufgibt, und hat daher wenig zu verkaufen, wenn die Sommernachfrage anhält.
Der Schaden konzentrierte sich überwiegend auf ein Quartal. Der Jahresbericht abzüglich des Neunmonatsberichts ergibt für GU im Zeitraum Juni bis August einen Umsatz, der rund 4,5 % unter dem Vorjahr liegt. Bis dahin war der Business Profit um 28 % gestiegen, weil GU die Zahl der Produkte verringerte und seine Verkaufspläne schärfte. Im Frühjahr hatten Barrel Ankle Pants, Sheer T-shirts und Ballet Sneakers die Flächenumsätze angeschoben. Gebrochen ist die Übergabe von einer Kollektion zur nächsten, und die eigene Diagnose des Unternehmens lautet auf verfehlte Sommernachfrage.
Die Übergabe war nicht der einzige Kostenpunkt in GUs zweitem Halbjahr. Die Folie, die den Verlust erklärt, nennt außerdem strategisches Marketing, ausgebaute Lagerkapazität und höhere Boni, die die Kostenquote um 0,9 Punkte erhöhten. Der Business Profit im zweiten Halbjahr stieg nur um 3,2 %. FashionUnited zählt ebenfalls Lager- und Marketingkosten zu den Gründen für den Fehlbetrag.
Die Übergabe dürfte die Schwachstelle sein, denn der Konzern korrigiert Prognosefehler mit Nachbestellungen. Im Juli erläuterte Finanzchef Takeshi Okazaki, dass Devisentermingeschäfte die geplanten Mengen abdecken, während Nachbestellungen, die bei Umsätzen „weit über unseren Erwartungen” platziert werden, zu Kassakursen eingekauft werden, was er als Kostenfaktor darstellte. Weniger zusätzliche Produktionsaufträge verringerten diesen Kassakurseffekt, und die Bruttomarge im vierten Quartal stieg um 0,4 Punkte. Die Präsentation sagt nicht, warum die Aufträge zurückgingen; Japans schwacher Sommer liegt als Erklärung nahe. Eine Nachbestellung lässt sich am leichtesten für eine Linie platzieren, hinter der jahrelange Verkaufsdaten stehen, und eine neue Kollektion hat keine.
Der stärkste Einwand lautet, GUs schlechtes Quartal sei ein Einmaleffekt gewesen, in einem Sommer, der auch Uniqlo traf. Eine Marke tauscht ihr gesamtes Sortiment nur einmal aus, und Fast Retailing will die Lücke vor der Saison im Oktober und November mit „ansprechenden Ladendisplays” und Marketing schließen. Verläuft GUs nächster Wechsel, ins Frühjahr, reibungslos und kommt die Herbsterholung rechtzeitig, war das Quartal der Preis eines Relaunchs.
Eine Kollektionsmarke steht dagegen jede Saison vor einer Übergabe, nicht nur einmal. GUs Relaunch kam als Francesco Rissos erste Kollektion, aufgebaut auf sechs Konzepten, und eine Marke, die mit „preiswertem Modespaß” wirbt, hört nie auf zu wechseln. Der Rückstand im September, den das Management darauf zurückführt, dass man „das neue GU den Kunden nicht vollständig vermittelt” habe, trat auf, als dieser Wechsel schon vorbei war. Auch das Wetter erklärt GUs Quartal nicht: Derselbe Sommer ließ Uniqlo mit zu viel Sommerware und GU mit zu wenig zurück.
Die vier Geschäfte ergeben zusammen weniger als der Konzern. Nach unserer Summe aus der Ergebnispräsentation liegt ihr Business Profit, der sonstige Erträge und Aufwendungen sowie Finanzposten wie Währungsgewinne ausklammert, ¥48,3 Mrd. unter dem des Konzerns, nach ¥33,6 Mrd. ein Jahr zuvor. Der Jahresbericht erklärt, die nicht zugeordnete Anpassungszeile enthalte „hauptsächlich Erträge und Unternehmensaufwendungen”, die außerhalb der Segmente gehalten werden, und schlüsselt sie nicht weiter auf.
In diesem Jahr haben Vorabverständigungen über Verrechnungspreise die Lizenzgebühren bei einigen Auslandsgesellschaften erhöht. Das addierte 0,2 Punkte zur Kostenquote von Uniqlo International und nichts zu der des Konzerns. Sie könnten einen Teil der wachsenden Lücke erklären, auch wenn der Bericht das nicht sagt.
Die Prognose für das nächste Jahr wird unterhalb der Business-Profit-Linie dünner, aus Gründen, die mit Kleidung nichts zu tun haben. Der Business Profit, Fast Retailings Kennzahl für das operative Geschäft, soll um 15,5 % steigen. Der Plan enthält keine sonstigen Erträge und, zum Wechselkurs zu Jahresbeginn, keine Währungsgewinne, obwohl beides das diesjährige Ergebnis erhöht hat. Laut den Prognosezahlen bleibt außerdem ein größerer Anteil des Vorsteuergewinns für Steuern und Minderheitsgesellschafter übrig. Zusammen begrenzen diese Effekte das Wachstum des auf die Eigentümer des Mutterunternehmens entfallenden Nettogewinns auf 3,2 %.
Wenn Uniqlo weiter Saisons in ganzjährige Linien verwandelt, wird die Planung des Konzerns sich weiter auszahlen. GU kann nur begrenzt folgen, denn eine Modemarke muss sich mit dem Kalender verändern. Fast Retailing peilt mittel- bis langfristig einen GU-Umsatz von ¥1 Bio. an, rund das Dreifache des diesjährigen, und Okazaki machte eine schnellere globale Expansion davon abhängig, dass die Herbst- und Winterkollektionen „positiv aufgenommen” werden. Da der September hinter dem Plan zurückbleibt, ist diese Bedingung weiter offen. Es bleibt eine Wahl: eine Planungsdisziplin aufbauen, die eine Saison treffsicher einschätzt und rechtzeitig abverkauft, oder GU in Richtung der Basics treiben lassen, die die Schwestermarke längst besetzt.