Beim Roots-Deal wandern die Kundendaten mit der Marke
Der Plan of Arrangement von Roots überträgt Marken, Webadressen, Tech Packs für die Kleidung und die Kundendatenbank an ein Unternehmen, das Marquee Brands kauft. Joe Mimrans JM&A behält die Läden, die Mietverträge und eine Lizenz. In den Jahresabschlüssen von Roots entfallen 111 Mio. C$ des Buchwerts des Namens von 125 Mio. C$ auf Läden und Website. Die Lizenz zwischen den beiden Käufern, deren Konditionen das Informationsschreiben nicht offenlegt, entscheidet daher darüber, was jede Hälfte wert ist.
Neritus Vale
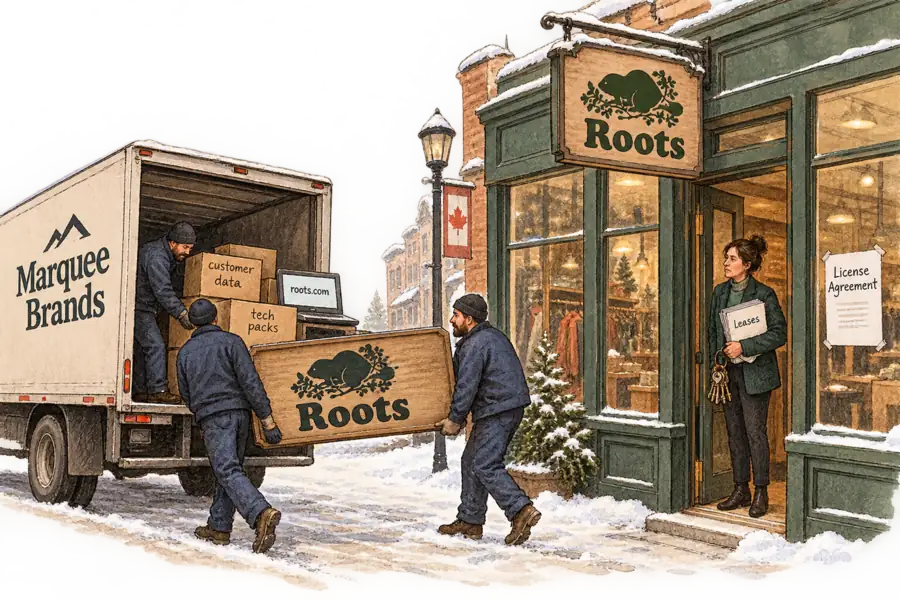
Zwei Minuten bevor die Übernahme von Roots zu 4,10 C$ je Aktie vollzogen wird, wechseln die Marken, Domainnamen und Kundendateien des Händlers in ein Unternehmen, das Marquee Brands kauft, wie das Informationsschreiben zur Transaktion zeigt. Joe Mimrans JM&A Design & Development, der formelle Käufer, behält die Läden, ihre Mietverträge und eine Lizenz zur Nutzung des Namens. Die Lizenz zwischen den beiden Käufern, deren Konditionen das Informationsschreiben nicht offenlegt, entscheidet nun darüber, was jede Hälfte wert ist.
Die Aktionäre haben dem Deal am 13. Oktober zugestimmt, und die kanadische Wettbewerbsbehörde hat ein No-Action-Schreiben ausgestellt, teilte Roots mit. Ein Gericht in Ontario soll heute über den Antrag auf die endgültige Genehmigung verhandeln, berichtete FashionUnited unter einer Überschrift, die von der Expansion von Roots in die Welt handelt. Heath Golden, Chief Executive von Marquee, sagte The Canadian Press im August, er wolle Roots nach Korea, Indien und Mexiko bringen. Das Informationsschreiben beschreibt zwei Schritte: JM&A kauft Roots, und die Marke verlässt anschließend die Läden, die sie verkaufen.
Was zu Marquee wandert, geht weit über das Logo hinaus. Neben Marken und Domainnamen übernimmt die neue Gesellschaft Roots IP Holdings die Social-Media-Konten, „Tech Packs für sämtliche Bekleidungsdesigns“ und „sämtliche Daten und Datenbanken, einschließlich E-Commerce- und Einzelhandels-Kunden- und Lieferantenlisten und -daten“, heißt es in den Definitionen des Informationsschreibens. Verträge über IT-Systeme sind ausgenommen, JM&A behält also die Softwarelizenzen, während Marquee die Adresse, die Designs und das Verzeichnis der Käufer bekommt. Ebenfalls nicht übertragen werden Verträge, in denen Dritte Produkte unter der Marke Roots herstellen, vermarkten oder vertreiben, mit Ausnahme der in einem Disclosure Letter aufgeführten, den das Informationsschreiben nicht wiedergibt.
Bei JM&A bleiben die Kosten, die jeden Monat fällig werden. Roots betrieb am 1. August 99 eigene Läden, fast alle in Kanada, zeigt der Bericht zum zweiten Quartal. Zu jedem gehören ein Vermieter, eine Lohnsumme und Ware, die verkauft werden will. Die Leasingverbindlichkeiten stehen mit 69 Mio. C$ in der Bilanz.
Beim Werthaltigkeitstest ordnet Roots den größten Teil des Buchwerts des Namens den Läden und roots.com zu. Die Jahresabschlüsse für das Geschäftsjahr 2025 führen die Handelsnamen des Unternehmens, vor allem Roots, mit 125 Mio. C$, einem Buchwert und keinem Preis. Diese Summe verteilt sich auf zwei Segmente und wird jedes Jahr gegen die Zahlungsmittel getestet, die das jeweilige Segment erwirtschaftet. Auf Läden und Website entfallen davon 111 Mio. C$. Der Rest liegt im Segment Partners and Other, das vor allem den Großhandel an den internationalen Betriebspartner des Unternehmens sowie den Tmall-Store und Lizenzeinnahmen umfasst. In den Büchern steht der größte Teil der Marke, die Marquee kauft, also gegen ein Einzelhandelsgeschäft, das Marquee nicht kauft.
Dieser Buchwert steht schon jetzt am Rand. Roots schrieb im Geschäftsjahr 2024 50 Mio. C$ auf den Namen ab, ausschließlich im Segment Läden und Website, zeigt der Geschäftsbericht. Im April machte KPMG den Werthaltigkeitstest dieses Segments zu einem besonders wichtigen Prüfungssachverhalt, weil der erzielbare Betrag dem Buchwert „annähernd entspreche“, zeigen die Jahresabschlüsse für 2025. Ein um 35 Basispunkte höherer Diskontierungssatz würde den Puffer aufzehren, ebenso eine um 40 Basispunkte niedrigere Wachstumsrate im Endwert. Der Test wurde durchgeführt, als die Läden den Namen besaßen, vor jeder Lizenz. Jede Lizenzgebühr, die die Läden künftig zahlen, kommt aus Zahlungsströmen, die diesen Buchwert gerade eben deckten.
Die Vertragsunterlagen behandeln die Lizenz als tragende Wand. Die Finanzierungszusage der Bank of Montreal an JM&A knüpft sich zum Closing an „die fortdauernde Wirksamkeit des Lizenzvertrags“, heißt es im Informationsschreiben. Der Vertrag besteht mit Cozy IP Buyer Canada Corp., dem Käufer von Roots IP Holdings. Scheitert der Deal, während die Lizenz nicht uneingeschränkt in Kraft ist oder eine Gegenpartei in wesentlichem Verzug ist, erhält Roots 24,75 Mio. C$; dieselbe Gebühr gilt bei vorsätzlicher Vertragsverletzung. Jedes andere Scheitern des Closings bringt 8,25 Mio. C$, ein Drittel davon. Die Staffelung zeigt, dass Roots eine erloschene Lizenz als eigenständiges Risiko behandelt.
Die Finanzierung entschied die Auktion ebenso wie der Preis. Von den Rivalen in der letzten Runde von J.P. Morgan rechnete einer nicht damit, seine Finanzierung rechtzeitig zusammenzubekommen, und landete bei 4,00 C$. Ein anderer knüpfte sein Angebot von 4,25 C$ daran, dass Searchlight Capital, der Mehrheitsaktionär, einen Teil des Preises finanziert; Searchlight lehnte ab, und der Bieter fiel auf 3,50 C$ zurück, zeigt das Informationsschreiben. Die Gewinner senkten ihr Gebot im August dennoch um 20 Cent je Aktie, von 4,30 C$, und begründeten das mit „bestimmten Forderungen und sonstigen Aufwendungen“, die sie zuvor nicht berücksichtigt hatten.
Die Fairness Opinion von J.P. Morgan bezieht sich nur auf die 4,10 C$. Der Berater erklärt, er habe weder „eine Bewertung oder Schätzung von Vermögenswerten oder Verbindlichkeiten vorgenommen“ noch eine solche erhalten und auch die Zahlungsfähigkeit der neuen Gesellschaft nicht beurteilt. Das Informationsschreiben nennt weder den Preis, den Marquee für Roots IP Holdings zahlt, noch die Konditionen der Lizenz. Die Staffelung der Reverse Fee behandelt die Lizenz als eigenes Element des Deals, doch die Aktionäre stimmten über einen einzigen Preis ab.
Die Minderheitenabstimmung, die das Wertpapierrecht verlangte, hätte den Deal nicht aufhalten können. Nach MI 61-101 galt die Abfindung der Optionen und Aktieneinheiten von Chief Executive Meghan Roach und Verwaltungsrat Edward Kernaghan als „Collateral Benefit“. Ihre Aktien, überwiegend über Kernwood gehalten, wurden ausgeschlossen. Searchlight, bei dem das Informationsschreiben keinen Collateral Benefit sieht, blieb mit 52,35 % aller Aktien im Stimmpool. Das Informationsschreiben hielt vorab fest, die Zustimmung der Minderheit folge „zwangsläufig“, wenn diese Aktien dafür gestimmt würden. Sie machten nach unserer Berechnung aus dem Informationsschreiben und dem Abstimmungsergebnis von Roots etwa 94 % der Ja-Stimmen der Minderheit aus.
Aktionäre außerhalb der Unterstützungsvereinbarungen konnten widersprechen, aber nicht überstimmen.
Das stärkste Argument für die Konstruktion sieht die Aufteilung als bloße Mechanik. Marquee sagt, es arbeite mit „erstklassigen Herstellern, Betreibern, Händlern und Vertriebspartnern“, und ein Lizenzgeber, der seinen Betreiber auspresst, schade der eigenen Marke. Mimran sagte The Canadian Press, ihn habe ein Partner angezogen, der anders als andere Eigentümer eine Marke nicht „als Cashcow“ behandle. JM&A gehört außerdem zu den Geldgebern des Eigenkapitals, das mit bis zu 184 Mio. C$ zugesagt wurde, die beiden Käufer sind also Partner und Gegenparteien zugleich. Damit diese Verteidigung trägt, muss die Lizenz die Läden ungefähr so gut stellen, als besäßen sie den Namen, und Marquees Rendite muss aus neuen Märkten und Kategorien kommen.
Diese Bedingung lässt Marquees Wachstumsfantasie auf einer kleinen Basis ruhen. Die Bücher führen den Namen außerhalb von Läden und Website mit 14 Mio. C$, und genau diese Zahl müssten Korea, Indien und Mexiko vervielfachen. Ob die bestehenden Großhandels- und Lizenzverträge mit dem Namen wandern, ist unklar, denn die Übertragung schließt sie aus, sofern sie nicht aufgelistet sind. Ist die Lizenz günstig, hat Marquee einen Plan gekauft; wenn nicht, zahlen die Läden doppelt: an die Vermieter und für den Namen, der ihnen einmal gehörte.
Die Aufteilung entscheidet auch darüber, wer von den Technologieinvestitionen der Läden profitiert. Sofern die Lizenz nichts anderes regelt, verbessert jedes Treueprogramm, jedes Personalisierungsmodell und jedes Clienteling-Werkzeug, das JM&A auf der Roots-Kundendatei aufbaut, eine Datenbank, die Marquee gehört. Mimran kann auf Lizenzbasis in diese Daten investieren oder über das Produkt konkurrieren und die Daten ihrem Eigentümer überlassen. Das Informationsschreiben hat geklärt, wessen Vermögenswert die Kundendatei ist, aber nicht, wer dafür zahlt, sie klüger zu machen.