Snapdeals Mutterkonzern besitzt den gesamten Feed und ein Viertel der Infrastruktur
AceVector, die Muttergesellschaft von Snapdeal, steckt den größten Teil des IPO-Erlöses in den Einkauf von Traffic für einen Marktplatz, auf dem bei 72,69 % der Bestellungen keine Suche stattfindet. Profitabel ist Unicommerce, eine Software, die Händler auf mehreren indischen Marktplätzen nutzen, darunter Meesho. AceVector hält daran 26,13 %.
Admiral Neritus Vale
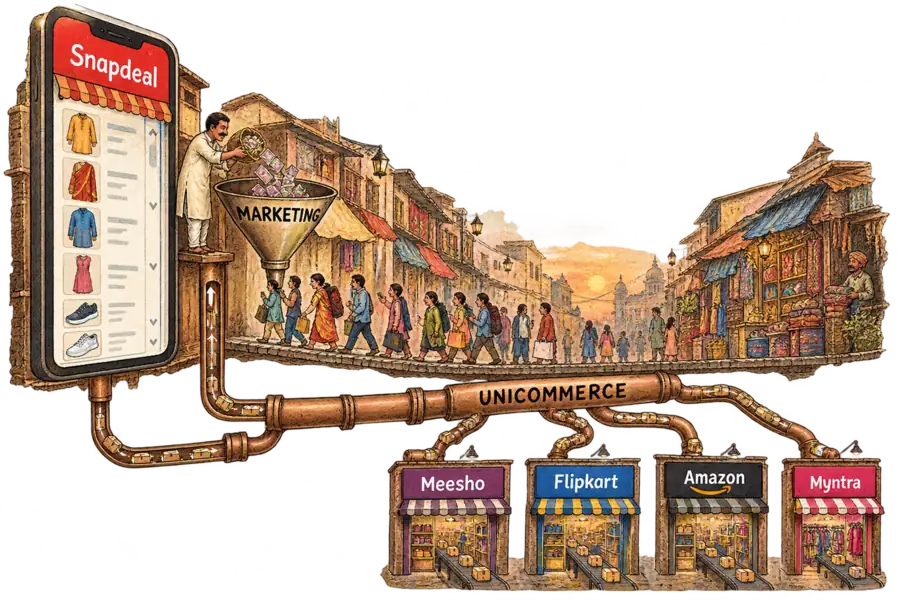
Snapdeal hat die Produktentdeckung an einen Empfehlungs-Feed übergeben und zahlt trotzdem dafür, dass Käufer überhaupt dorthin kommen. Im Geschäftsjahr bis März wurden 72,69 % der Bestellungen des Value-Marktplatzes ohne Suchbegriff aufgegeben, schreibt die Muttergesellschaft AceVector im Red Herring Prospectus zum Börsengang am Montag. Der größte Teil des frischen Kapitals, ₹132 Cr, fließt ins Marketing, während AceVectors profitables Geschäft Software an Händler auf mehreren indischen Marktplätzen verkauft. Dieses Geschäft, Unicommerce, bedient auch Händler auf Meesho, dem weit größeren Konkurrenten von Snapdeal. AceVector kontrolliert es mit einer Minderheitsbeteiligung.
Inc42 zählte in der Berichterstattung über das Debüt am Montag mehrere Probleme auf, darunter die Größe und die Marketingkosten. Die AceVector-Aktie schloss ihren ersten Handelstag 18,4 % unter dem Ausgabepreis, berichtete das Portal. In einer Analyse vom selben Morgen heißt es unmissverständlich: Meeshos Warenwert ist 38-mal so hoch wie der von Snapdeal. Ein Überblick vom nächsten Tag nannte neben der Größe auch Verluste, einen negativen operativen Cashflow, dünne Take-Rates sowie „hohe Marketing- und Logistikkosten“. Er zitierte außerdem Experten, die in Snapdeals KI keinen Differenzierungsfaktor mehr sahen, und Analysten, die Unicommerce als „potenziellen Bewertungsanker“ bezeichneten, der aber „zu klein bleibt, um Snapdeals Herausforderungen auszugleichen“. Der Prospekt beziffert die Marketingkosten: Den Feed zu füllen, verschlingt den größten Teil dessen, was dem Marktplatz nach den Zahlungen an Kurierdienste bleibt.
Snapdeal veröffentlicht zwei KI-Kennzahlen, die ähnlich klingen und Verschiedenes messen. Die Zahl aus dem Prospekt zählt Bestellungen, bei denen der Käufer keinen Suchbegriff eingegeben hat, und schreibt sie „der Wirksamkeit unserer Empfehlungs-Engine und personalisierter Produkt-Feeds“ zu. Im August erklärte Snapdeal, 76 % seiner Bestellungen würden von der Engine StyleMatch „beeinflusst“, und zwar in einer von Digital Terminal verbreiteten Mitteilung, die den Begriff Einfluss nicht definierte. Keine der beiden Zahlen zeigt, auf welchem Weg ein Käufer zum Produkt gelangt ist. Auch Anzeigen und Push-Benachrichtigungen führen Käufer ohne Suche zu Produkten, und der Prospekt nennt neben den Feeds auch „gezielte Benachrichtigungen“ als Grund für bessere Conversion.
Ein Feed kann bestimmen, was ein Käufer sieht, nachdem er die App geöffnet hat. Dazu bringen, sie zu öffnen, kann er niemanden.
Snapdeal zahlt einen hohen Preis, um Käufer in den Feed zu holen. Das Marketing machte im Geschäftsjahr bis März 7,72 % des Net Merchandise Value aus, also des Listenpreises der gelieferten und behaltenen Ware. Der Prospekt sagt, der Marktplatz verlasse sich für „einen großen Teil“ seines Traffics auf Suchmaschinen, soziale Medien, E-Mails und Textnachrichten.
Meesho, der größere Rivale, gibt gemessen an derselben Kennzahl nur einen Bruchteil davon aus. Laut der Peer-Tabelle im Prospekt lagen Werbe- und Verkaufsförderungskosten bei 0,50 % des Warenwerts im Geschäftsjahr bis März. Im Quartal Oktober bis Dezember, als das Unternehmen die Nutzergewinnung hochfuhr, erreichte der Wert 2,4 %, berichtete Inc42. Der kleinere Marktplatz zahlt den höheren Satz.
Snapdeals Umsatz stammt überwiegend aus Fracht- und Nachnahmegebühren pro ausgeliefertem Artikel, nicht aus Provisionen. Dem Prospekt zufolge bietet Snapdeal Händlern unter bestimmten Umständen eine provisionsfreie Option an, und die Marketinggebühren, die es erhebt, brachten im Geschäftsjahr bis März ₹25,7 Cr ein. Die Einnahmen aus Fracht und Inkasso beliefen sich auf ₹257,9 Cr.
Das meiste von dem, was der Marktplatz verdient, fließt direkt an die Kurierdienste zurück. Was übrig bleibt, von AceVector Contribution Margin genannt, sank im Geschäftsjahr bis März trotz höherer Volumina leicht. Berechnet aus den Zahlen des Prospekts, verschlang das Marketing davon 77 %, zwei Jahre zuvor waren es 40 %.
Die Retouren steigen mit dem Anteil der Mode am Umsatz, doch der Prospekt behandelt die Kosten als gering. Mit dem Wachstum der Mode stieg die Retourenquote von 8,70 % auf 11,00 % der gelieferten Einheiten. AceVector führt einen Anstieg der Kurierkosten pro Einheit um ₹1,18 darauf zurück, nennt den Effekt marginal und gibt an, Händlern die Rücksendungen in Rechnung zu stellen.
Unicommerce ist die Infrastruktur hinter Händlern auf mehreren indischen Marktplätzen. Die Software Uniware steuert Bestellungen, Bestände und Lager, und Shipway bucht Kurierdienste. Auf der Integrationsseite von Unicommerce stehen unter den angebundenen Kanälen Amazon, Flipkart, Myntra und Meesho. In AceVectors Segmentberichterstattung erzielte Unicommerce im Geschäftsjahr bis März ein bereinigtes EBITDA von ₹41,3 Cr, und zwar bei einer Preisgestaltung, die der Prospekt als überwiegend abonnementbasiert mit nutzungsabhängigen Komponenten beschreibt. Auf derselben Basis verlor Snapdeals Marktplatz ₹50,3 Cr.
AceVector hält 26,13 % am Eigenkapital von Unicommerce, was begrenzt, wie viel von diesem EBITDA tatsächlich AceVector gehört. Das Unternehmen wird konsolidiert, weil der Prospekt AceVector das Recht einräumt, die Mehrheit der Direktoren zu bestellen. Die ₹41,3 Cr sind das bereinigte Segment-EBITDA, nicht der AceVector zurechenbare Gewinn.
Snapdeal ist für Unicommerce ein kleiner zahlender Kunde, aber eine echte Quelle von Volumen. Die Tabellen zu Geschäften mit nahestehenden Parteien zeigen, dass Snapdeal im vergangenen Geschäftsjahr ₹0,395 Cr an Unicommerce zahlte, für eine API zur automatischen Adressvervollständigung. Dasselbe Dokument sagt, Snapdeal-Händler nutzten Uniware und Shipway, und Shipway profitiere von Snapdeals Bestellvolumen als großem Versender im E-Commerce. Es fügt hinzu, die gemeinsamen Volumina trügen „zu einer besseren Abstimmung der 3PL-Kosten“ bei.
Die für Unicommerce genannte Wachstumsrate überzeichnet das Tempo. Der Umsatz stieg im Geschäftsjahr bis März um 51,6 %, dem ersten vollen Jahr mit Shipway. Unicommerce übernahm die Kontrolle über den Kurieraggregator im Dezember 2024, und Shipways Umsatz enthält die Fracht, die es weiterverkauft. Im Quartal bis Juni, in dem Shipway in beiden Perioden enthalten war, wuchs der Umsatz um 14,3 %, wie die Ergebnismitteilung von Unicommerce zeigt. Unicommerce bleibt das solide Geschäft der Gruppe, aber ein Teil seines stärksten Jahres wurde zugekauft.
Auch die Profitabilität gab nach. Dieselbe Mitteilung beziffert die bereinigte EBITDA-Marge des Quartals auf 15,8 %, nach 21,1 %, meldet aber zugleich, dass sich das Wachstum von Uniware im vierten Quartal in Folge beschleunigt habe.
Das stärkste Argument für den IPO-Plan lautet, dass bezahlte Käufer bleiben. Wiederkäufer machten im Geschäftsjahr bis März 82,91 % der gelieferten Einheiten aus, die meisten Verkäufe gehen also an Menschen, die Snapdeal bereits gewonnen hat. Das Marketing pro gelieferter Einheit lag außerdem 17,79 % niedriger als zwei Jahre zuvor. Nach dieser Lesart kauft das IPO-Geld jeden Kunden nur einmal, der Feed hält ihn, und das Volumen verteilt die Fixkosten, bis der Verlust verschwindet. Das Argument trägt nur, wenn das Marketing pro Einheit mit wachsender Wiederkäuferbasis weiter sinkt.
Im vergangenen Geschäftsjahr machte das Volumen Snapdeals Käufer nicht billiger. Das Marketing pro gelieferter Einheit stieg von ₹31,73 auf ₹32,49, obwohl der Anteil der Wiederkäufer wuchs, und der bereinigte EBITDA-Verlust des Marktplatzes weitete sich aus. AceVector führt den Anstieg darauf zurück, dass mehr App-Nutzer gewonnen wurden, die dem Unternehmen zufolge länger bleiben. Das Agenturangebot hinter dem IPO-Budget nennt neben „Retention-Marketing“ auf „zwei zentralen globalen Internetplattformen“ auch Markenaufbau, entdeckungsorientiertes Marketing und Interessenweckung. Meesho erklärte in seinem Update zum ersten Quartal, es erwarte vor der Festtagssaison im Quartal Juli bis September steigende Marketingausgaben, berichtete Inc42. AceVectors Risikofaktoren warnen, dass das Unternehmen bei zunehmendem Wettbewerb um Werbeplätze möglicherweise „nicht in der Lage ist, Nutzer kosteneffizient“ auf seine Plattform zu lenken.
AceVector steckt den größten Teil des frischen Geldes in das Geschäft, das ihm vollständig gehört. Für einen Mutterkonzern, der ganz Snapdeal und ein Viertel von Unicommerce hält, ist das die rationale Wahl. Steigt das Marketing pro Einheit mit dem Volumen weiter, kaufen die ₹132 Cr Snapdeal mehr Kunden und einen größeren Verlust. Der Teil der Gruppe, der schon heute verdient, verkauft sowohl an Snapdeals Konkurrenten als auch an Snapdeals Händler.