Zehn Jahre 3D in München haben es nie ins Orderbuch geschafft
CLOs Münchner Büro feierte diesen Monat sein zehnjähriges Bestehen mit 300 Fachleuten im Saal und einem Standard auf der Design-Seite als Vorzeigeerfolg. Showroom, Linesheet und Orderbuch hängen aber nach wie vor am physischen Muster, und niemand hat bisher die Regel geschrieben, die es einem Render erlauben würde, dieses zu ersetzen.
Admiral Neritus Vale
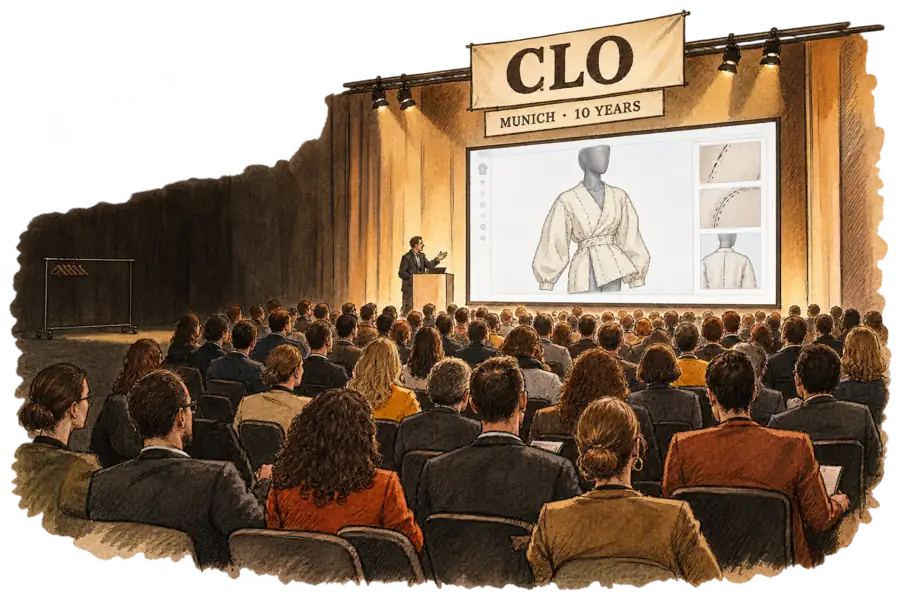
Zehn Jahre CLO in München haben einen Standard im Designraum hervorgebracht – und kein kommerzielles Gegenstück. Das Unternehmen feierte diesen Monat das zehnjährige Bestehen seines Münchner Büros mit einem Gipfeltreffen von 300 Fachleuten von Lacoste, Vivienne Westwood, Zalando, s.Oliver und Fjällräven, dazu Studierende aus 58 europäischen Universitäten, die um den Talentpreis des Unternehmens konkurrierten. Das ist es, was ein Jahrzehnt auf der Kreationsseite kauft: ein ausgebildetes Arbeitskräftereservoir, eine gemeinsame Toolchain und einen Workflow, den inzwischen jedes große europäische Bekleidungsunternehmen kennt. Auf der Verkaufsseite hat es nichts gekauft, das den eigentlichen Geschäftsabschluss verändert hätte. Showroom, Linesheet und Orderbuch hängen nach wie vor am physischen Muster – die Branche hat sich damit ein Garment-Asset geschaffen, gegen das ihre eigene Großhandelsseite nicht transaktionsfähig ist.
Am deutlichsten zeigt sich das in der Sprache des Gipfelprogramms selbst. CLOs Darstellung der Lacoste-Keynote beschreibt einen mehrjährigen Rollout, der 3D „in Design & Development, Marketing und den B2B-Bereich” gebracht hat – drei Stationen, in genau dieser Reihenfolge erreicht. B2B als eigenes Projekt zu benennen, Jahre nach Beginn der Einführung, ist ein Eingeständnis: 3D kommt dort nicht von selbst an, jemand muss es dorthin tragen. CLO-Gründer Jaden Oh formulierte den Anspruch noch enger und sagte dem Publikum, bei Geschwindigkeit gehe es darum, „die Reibung bei den Übergaben zwischen Design, Entwicklung und Produktion zu beseitigen”. Bei Produktion endet dieser Satz.
Das Ungleichgewicht verstärkt sich, weil die Talent-Pipeline, die es speist, vollständig auf der Design-Seite liegt. CLOs europäischer Talentpreis zog dieses Jahr Einsendungen aus 58 Universitäten an, gegenüber 39 beim Münchner Gipfel 2025 – ein Anstieg um 49 Prozent. Jeder Jahrgang bringt Menschen hervor, die ein 3D-Kleidungsstück bauen können, aber niemanden, der ein solches listen, bepreisen oder eine Bestellung dagegen aufnehmen kann. Das ist kein Vorwurf an die Kunsthochschulen, die für die Jobs ausbilden, die es tatsächlich gibt. Es ist eine Beschreibung dessen, wohin ein Jahrzehnt institutioneller Investitionen geflossen ist – und was dabei unbesetzt blieb.
Die Verkaufshälfte wurde zuerst versprochen und ist am längsten ausstehend. Tommy Hilfiger betrieb bereits seit 2015 einen digitalen Showroom und begann 2017 mit dem Design in 3D; bis November 2019 hatte sich das Unternehmen verpflichtet, bis Frühjahr 2022 jede Bekleidungskollektion über die 3D-Plattform laufen zu lassen, wobei für Herrenhemden der Herbstsaison 2020 überhaupt keine Musterproduktion mehr nötig sein sollte. Dieselbe Ankündigung beschrieb auch eine Kapsel-Kollektion, die vollständig digital designt, entwickelt und verkauft werden sollte. Die erste dieser Zusagen ist inzwischen im europäischen Bekleidungssektor kaum noch bemerkenswert. Die zweite hat sich nie zu einer Praxis verallgemeinert, die andere Marken hätten kopieren können – das ist die Form eines Pilotprojekts, das keine zweite Saison bekommt.

Das Geld hat es bereits bemerkt. Kalypsos jährlicher Benchmark zur digitalen Produktentwicklung, veröffentlicht mit The Interline, ergab, dass nur 4 Prozent der befragten Einzelhandels-, Schuh- und Bekleidungsunternehmen nach dem Aufbau von 3D-Kapazitäten signifikante Änderungen an ihren Produktkalendern vorgenommen hatten. Genau die Kalenderverdichtung ist jedoch der Grund, warum die meisten von ihnen die Software überhaupt gekauft haben. Was sie stattdessen bekamen, war eine Reduzierung der Muster und eine virtuelle Druckabnahme – beides reale Einsparungen, beide aber vollständig innerhalb der eigenen vier Wände verbucht.
Die Geduld hinter diesen Investitionen schwindet, und dieselbe Studie lässt sich zeitlich verorten. Der Anteil der Unternehmen, die Schwierigkeiten haben, weitere Investitionen in die digitale Produktentwicklung zu rechtfertigen, stieg binnen eines einzigen Jahres von 23 auf rund 40 Prozent – und der Grund dafür ist nicht, dass die Renderings schlechter geworden wären. Eine Fähigkeit, die sich nur vorgelagert auszahlt, wird irgendwann als vorgelagerte Kostenstelle bepreist, was sie zu einer Budgetposition macht statt zu einer Strategie.
Die 3D-Datei ist inzwischen das billigste Objekt, das eine Marke herstellen kann – und das einzige, für das sie keine Bestellung entgegennehmen kann.
Der stärkste Einwand lautet, der Großhandel sei längst digitalisiert und niemand habe das Rendering vermisst. JOOR allein gibt an, mehr als 700.000 Einkäufer auf seiner Plattform zu haben, und NuORDER konkurriert um denselben Orderfluss – was nahelegt, dass Großhandelsbestellungen schon lange vor der Pandemie im Browser aufgegeben wurden. Würden Einkäufer diese Bestellungen tatsächlich in großem Umfang gegen 3D-Assets aufgeben, wäre das hier vorgetragene Argument hinfällig. Der Testfall ist deshalb der Anbieter mit den meisten Assets und dem stärksten Anreiz, genau diese Lücke zu schließen. CLOs eigener virtueller Showroom lädt Einkäufer per Link ein und bietet „Rundgänge, Auswahlmöglichkeiten und Anfragen”. Anfragen. Was der Großhandel digitalisiert hat, war der Papierkram – weshalb auch NuORDERs eigene Darstellung darüber, wie sich das Einkaufsverhalten im Großhandel 2026 verändert, sich um Auftragsverwaltung, Bestandstransparenz und Analytik dreht, aber kein einziges Mal darum, wie das Produkt präsentiert wird.
Die Blockade ist kommerzieller, nicht technischer Natur – deshalb wird sie auch kein besseres Rendering auflösen. Eine 3D-Datei wird erst dann zu einem Angebot, wenn das System der Gegenpartei sie als solches akzeptiert, und die Gegenpartei ist ein Einzelhändler, dessen Einkaufs-, Fotografie-, Qualitätssicherungs- und Allokationsprozesse allesamt darauf ausgelegt sind, ein physisches Objekt entgegenzunehmen. Die Marke bezahlt für die Erstellung des Assets; der Einzelhändler müsste dafür bezahlen, was seine eigenen Systeme akzeptieren. Keine einzelne Marke kann das allein bewegen, und ein Unternehmen, das Designsoftware verkauft, hat keinen Hebel über die internen Prozesse eines Einkäufers. Das Muster übersteht jedes Argument gegen sich aus einem Grund, der nichts mit Bildqualität zu tun hat: Es ist die Einheit, um die herum der Rest des Handels gebaut ist.
Sehen die nächsten zehn Jahre aus wie die letzten zehn, zahlen Marken für jeden im Großhandel verkauften Stil doppelt. Die erste Zahlung erstellt das digitale Kleidungsstück, das die Entwicklung verdichtet. Die zweite ist das physische Muster, das die Bestellung trägt und mit besserem Rendering nicht billiger wird. Diese Anordnung hält, solange 3D als Design-Investition verbucht wird, und hört in dem Moment auf zu halten, in dem jemand aus dem Finanzbereich nachprüft, ob das, was zur Kalenderverkürzung gekauft wurde, diese Verkürzung tatsächlich gebracht hat. Das fehlende Teil war nie ein Rendering-Standard. Es ist eine kommerzielle Regel darüber, wann ein Render als Angebot zählt – und sie gehört den Einzelhändlern und Plattformen, die das Orderbuch besitzen und bislang nicht darum gebeten wurden, sie zu schreiben.