Shein, Temu et AliExpress ont perdu plus d'un tiers en Allemagne. Le reste du commerce en ligne a accéléré.
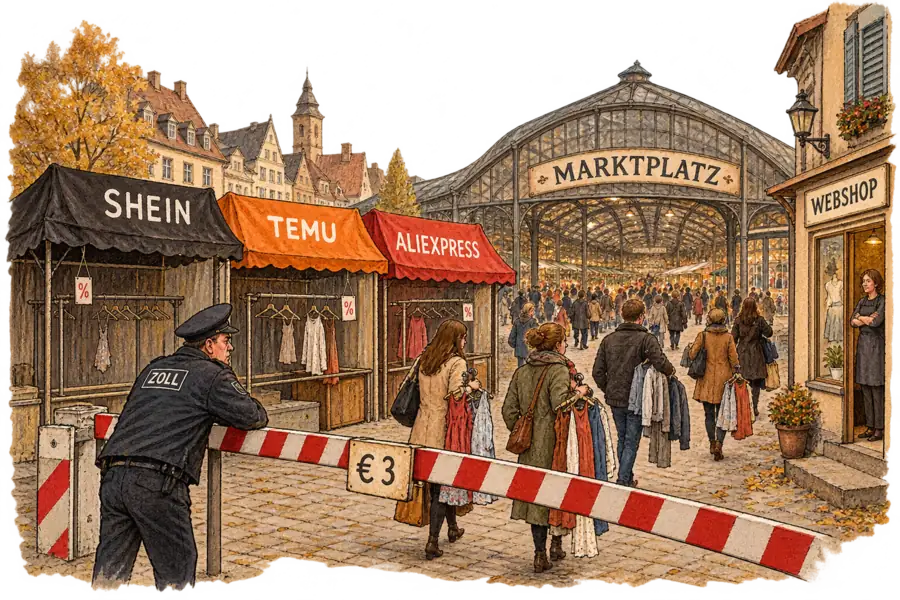
L'association du e-commerce bevh chiffre à −35,5 % les ventes de Shein, Temu et AliExpress en Allemagne au troisième trimestre, après la fin par l'UE de l'exonération de droits sur les colis de moins de 150 €. Son directeur général affirme que les vendeurs nationaux n'ont pas pu en profiter. Or, si l'on retire les trois plateformes des propres chiffres du bevh, tous les autres ont crû plus vite qu'aux deux trimestres précédents de l'année, avec une mode en avance sur le marché et, selon une formulation antérieure du bevh, les places de marché qui empochent le gain.
Neritus Vale
Entre juillet et septembre, les consommateurs allemands ont dépensé 35,5 % de moins chez Shein, Temu et AliExpress qu’un an plus tôt, lors du premier trimestre depuis que l’UE a mis fin à l’exonération de droits pour les colis de moins de 150 €. L’association du e-commerce bevh, qui a mesuré ce recul, affirme qu’il a tiré tout le marché vers le bas et que les vendeurs nationaux n’ont pas pu en profiter. Ses propres chiffres compliquent ce récit : si l’on retire les trois plateformes, le reste du commerce en ligne allemand a crû cet été plus vite qu’aux deux trimestres précédents de 2026.
Le communiqué avance deux causes au ralentissement, et la citation qu’il met en avant place d’abord l’humeur des acheteurs. « La forte hausse des prix de l’énergie et la baisse des perspectives de revenus se font sentir dans le comportement d’achat en ligne », a déclaré Alien Mulyk, directeur général du bevh. Le communiqué met en regard la croissance nominale du marché, de 2,9 %, et le taux d’inflation de septembre, de 3,3 %. Son titre et son chapeau mettent en avant les plateformes : la croissance rapide de Temu et de Shein « s’est enrayée », dit Mulyk, de sorte que les ventes totales reculent « sans que les acteurs nationaux puissent profiter de la faiblesse de la concurrence asiatique ». Le compte rendu de TextilWirtschaft, signé Anke Prokasky, s’ouvrait sur la même humeur morose et présentait la mode comme l’heureuse exception.
Le « recul » dont parle Mulyk n’existe qu’après inflation, puisque les ventes totales ont augmenté en valeur. Septembre a été le mois le plus inflationniste du trimestre, et son 3,3 % est une estimation rapide ; le taux définitif est attendu le 13 octobre. Les taux mensuels de Destatis de juillet à septembre donnent une moyenne d’environ 3,0 %, face à laquelle le marché n’a fait que stagner.
Les chiffres des plateformes comme le total du marché proviennent d’une même enquête hebdomadaire, menée pour le bevh par BEYONDATA, qui interroge chaque année 40 000 personnes sur leurs dépenses en ligne ; ce communiqué couvre la période du 1er juillet au 30 septembre. La part de marché des plateformes correspond à leurs ventes divisées par le total du marché. Le communiqué de l’an dernier donnait aux fournisseurs asiatiques une part de 4,9 % au même trimestre, ce qui concorde avec le recul.
Si l’on retire les trois plateformes, les ventes en ligne de biens de tous les autres ont progressé d’environ 4,8 %. Les données de départ sont celles du bevh : 566 M€ de ventes pour les plateformes, soit environ 878 M€ un an plus tôt avec un recul de 35,5 %, au sein d’un marché passé de 17 960 M€ à 18 473 M€. La perte des plateformes, d’environ 311 M€, explique l’écart entre ces 4,8 % et les 2,9 % du chiffre global.
La même soustraction donne environ 3,1 % pour tous les autres au premier trimestre et, selon une estimation, 4,0 % à 4,4 % au deuxième. Le reste du marché a donc connu sa croissance la plus rapide au trimestre même où le chiffre global était le plus faible. Le chiffre du deuxième trimestre est une estimation : le bevh n’a pas donné les ventes des plateformes pour ce trimestre, seulement une part pour les fournisseurs asiatiques et une croissance supérieure à 20 %.
Le ralentissement du commerce en ligne allemand cet été tient tout entier dans trois sites web.
L’habillement, la catégorie sur laquelle Shein a bâti son succès, laisse deviner où sont allés les clients des plateformes. Au deuxième trimestre, les plateformes asiatiques représentaient « plus de 16 % de toutes les commandes » de mode en ligne, a indiqué le bevh en juillet, et leur part des ventes continuait de progresser. Cet été, Shein, Temu et AliExpress ont reculé de plus d’un tiers, et l’habillement s’en est à peine ressenti : il a progressé de 4,9 %, plus vite que le marché et un peu plus vite qu’au printemps. L’association ne publie pas les ventes des plateformes par catégorie, mais si elles ont baissé à peu près comme leur total, l’habillement hors plateformes a crû de plus de 4,9 %. Au printemps, alors que les plateformes progressaient encore, il croissait moins vite que le segment. Dans cette lecture, quelqu’un d’autre a vendu les vêtements.
Les lignes par type de vendeur de l’association disent qui, mais pour l’ensemble des biens et non pour l’habillement seul. Les places de marché en ligne ont progressé de 5,0 %, le rythme le plus rapide de tous les types de vendeurs. Les marques qui vendent depuis leurs propres sites et les distributeurs multicanaux n’ont pas crû plus vite qu’au printemps. Les pure players, une ligne qui regroupe aussi les pharmacies en ligne et les clubs de vente, ont reculé de 0,8 %.
Le communiqué ne dit pas dans quelle ligne se trouvent les trois plateformes, mais d’anciens communiqués du bevh désignent les places de marché. En octobre dernier, le bevh écrivait que « la forte croissance des plateformes asiatiques se remarque aussi » dans la réussite des modèles économiques, avant de citer la progression des places de marché. En janvier, il mesurait les trois par rapport à « l’ensemble du segment des fournisseurs de places de marché ». Si c’est bien là qu’elles se trouvent, le reste de la ligne des places de marché a crû d’environ 9 % cet été, presque deux fois son rythme du premier semestre, et presque tout le gain de tous les autres est allé aux places de marché, rien aux pure players. Si le bevh les classe plutôt parmi les pure players, cette ligne croît de 6,6 % sans elles, et le gain revient aux boutiques en ligne.
La plus forte objection est que le reste du marché accélérait de toute façon. La croissance de tous les autres était déjà montée à une estimation de 4,0 % à 4,4 % au deuxième trimestre, avant l’entrée en vigueur du droit de douane. L’inflation a aussi augmenté entre les deuxième et troisième trimestres, si bien qu’en termes réels tous les autres ont crû à peu près au même rythme les deux fois. Dans cette lecture, les clients des plateformes ont simplement gardé leur argent, et la phrase de Mulyk tient. Pour que cette lecture soit juste, la chute des plateformes aurait dû tirer l’habillement sous son rythme du printemps et laisser le reste de la ligne des places de marché là où elle était.
La ligne des places de marché contredit l’objection selon l’une et l’autre mesure des prix ; l’habillement ne le fait qu’en partie. Si les plateformes se trouvent dans la ligne des places de marché, le reste de celle-ci a presque doublé son rythme, un bond bien supérieur à la hausse de l’inflation. L’habillement n’a pas ralenti en valeur et a été stable à légèrement plus lent après inflation : la chute des plateformes ne l’a donc pas entraîné vers le bas, alors même que les vendeurs qui y gagnaient des parts reculaient. L’humeur a bien pesé, mais ailleurs : l’électronique et le mobilier ont reculé, ces achats que, selon le bevh, les consommateurs repoussent. Tous les autres ont tout de même crû plus vite en valeur malgré ce frein, ce qui cadre avec l’idée que les ventes perdues par les plateformes sont allées ailleurs.
Le communiqué laisse trois points ouverts : quelle ligne de vendeurs contient les plateformes, quelle part de leurs ventes relevait de l’habillement, et si « recul » s’entend après inflation. Son tableau ne ventile pas « tous les autres » par origine ; il montre donc que le reste du marché a crû, pas que les acteurs nationaux l’ont fait. Le bevh ne publie aucune marge d’erreur pour une enquête portant sur environ 10 000 personnes par trimestre, et les plateformes pèsent environ 3 % des dépenses, si bien que l’écart avec l’estimation du deuxième trimestre est faible. Les réponses pourraient changer le nom des gagnants, mais pas les 4,8 %, qui ne requièrent que le total des plateformes et celui du marché.
Seul le droit de 3 € par catégorie douanière s’est appliqué cet été ; des frais de traitement de 2 € suivront en novembre. En juillet, Mulyk s’attendait à un faible impact du droit, les fournisseurs se tournant vers une logistique européenne. Si les places de marché continuent d’encaisser ce que perdent les plateformes, le quatrième trimestre montrera le même transfert. Si des entrepôts européens font de nouveau baisser les prix de Temu et de Shein, le flux peut s’inverser.
Lu comme le lit Mulyk, l’été fut quelque chose que l’on a fait subir au commerce allemand : Bruxelles a écrasé les plateformes, et personne ici n’a pu en profiter. Le tableau en fait un choix. Les consommateurs perdus par les plateformes ont continué à acheter des vêtements, et, selon la formulation antérieure du bevh, leur argent est allé aux places de marché. Si les frais de novembre en détachent davantage, la marque qui les attend à sa propre caisse aura déjà choisi de laisser les places de marché les prendre.
Les citations en allemand sont traduites par Rack & Reason.