Vuori n'a rien à redresser
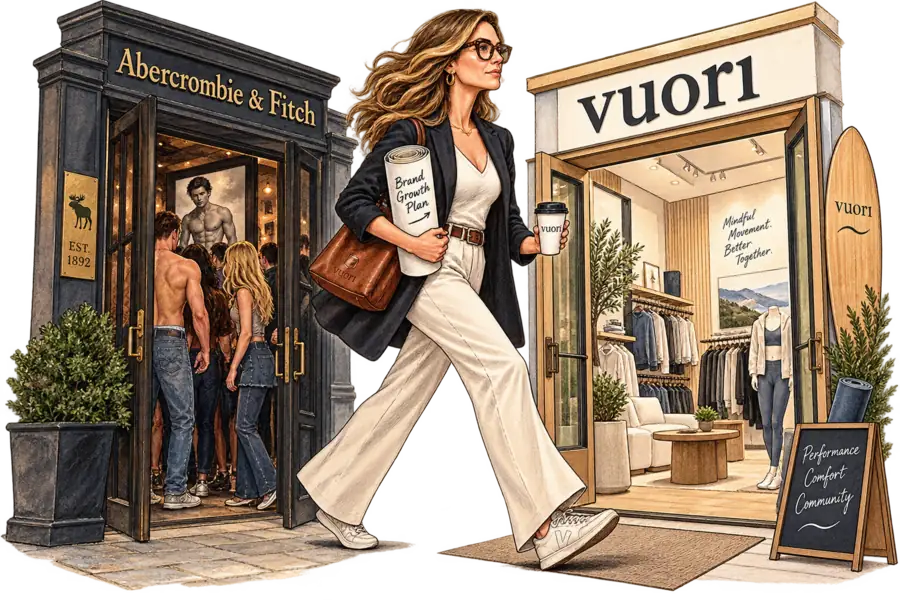
Vuori a recruté la directrice marketing d'Abercrombie & Fitch, Carey Collins Krug, pour diriger son marketing mondial à partir d'octobre. Pour une entreprise qui ne communique rien au public, cette nomination est ce qui se rapproche le plus d'un diagnostic publié : la prochaine contrainte est le sens de marque, pas le produit.
Sir John Crabstone
Vuori a recruté Carey Collins Krug, directrice marketing d’Abercrombie & Fitch, pour diriger son marketing mondial à partir du 5 octobre. Une entreprise privée ne publie presque rien sur son propre état. Elle publie qui elle place où, et ce poste dit que Vuori a décidé que sa contrainte contraignante est le sens plutôt que le produit.
Krug a rejoint Abercrombie en octobre 2018 et a pris en charge le marketing d’Abercrombie comme de Hollister en septembre 2022. On lui attribue le repositionnement digital-first qui a transformé le nom le plus moqué du commerce de centre commercial américain en l’un de ses plus dynamiques. La lecture qu’en fait le secteur est qu’une marque en vogue vient d’acheter une vétérane du redressement. Sauf que Vuori n’a rien à redresser, ce qui est la mission la plus difficile.
Le redressement a cessé de composer. Le premier trimestre d’Abercrombie & Fitch, clos le 2 mai, affiche un chiffre d’affaires net de 1,1 milliard de dollars, en hausse de 2 %, mais des ventes comparables en baisse de 1 % : sur cette mesure, la marque Abercrombie est restée stable et Hollister a reculé de 2 %. Les ventes ont progressé alors que les magasins déjà ouverts n’ont pas bougé, si bien que la croissance ne vient plus désormais que des nouveaux mètres carrés. Quatorze trimestres consécutifs, c’est un véritable record. C’est aussi le moment où les problèmes intéressants se déplacent ailleurs.
Abercrombie devait changer ce que les gens pensaient d’elle ; Vuori doit leur donner quelque chose à penser.
Vuori a grandi sans acheter ses clients. Joe Kudla, qui a fondé la marque en 2015, a déclaré n’avoir “jamais acquis de clients à perte pour alimenter la croissance”. Cette retenue a toujours été la fierté affichée ; elle est désormais l’exposition. Une entreprise qui n’a jamais eu à fabriquer de la demande n’a aucune idée de ce que la demande coûte.
Le capital n’est pas non plus la contrainte. Vuori est rentable depuis 2017 et a levé 825 millions de dollars pour une valorisation de 5,5 milliards lors d’un tour secondaire qui a servi à racheter les premiers investisseurs plutôt qu’à financer l’entreprise. Quand l’argent qui entre est surtout de l’argent qui sort, l’histoire doit valoir la peine d’être racontée à des inconnus.
C’est la géographie qui présente la facture. Vuori visait le passage du cap des 100 magasins dans le monde à la fin de l’année dernière, tout en prévoyant une quinzaine de nouveaux points de vente hors des États-Unis pour 2026, en plus d’un e-commerce localisé dans onze pays supplémentaires. Sa responsable internationale décrit ce travail comme le fait de “cultiver des communautés porteuses de sens dans des marchés à fort potentiel”. Les communautés se construisent sur des années. Les baux commencent à une date fixe. À Séoul et à Pékin, personne n’a déjà un ami qui possède ce short, et l’affection qui a porté Encinitas doit être achetée au prix du marché.
Les premiers mots publics de Krug sur ce poste ont été que “les fondations sont déjà là”. Elle a probablement raison. Des fondations, c’est ce qu’une entreprise nomme avant que quiconque n’ait demandé jusqu’où l’immeuble doit monter.