Shein, Temu und AliExpress verloren in Deutschland über ein Drittel. Der Rest des Onlinehandels wurde schneller.
Der E-Commerce-Verband bevh beziffert die Umsätze von Shein, Temu und AliExpress in Deutschland im dritten Quartal auf minus 35,5 %, nachdem die EU die 150-Euro-Zollfreigrenze abgeschafft hat. Heimische Anbieter hätten davon nicht profitieren können, sagt dessen Chief Executive. Rechnet man die drei Plattformen aus den bevh-eigenen Zahlen heraus, wuchs alles andere schneller als in jedem der beiden früheren Quartale dieses Jahres, Bekleidung lag über dem Markt, und nach früherer bevh-Formulierung strichen die Marktplätze den Zuwachs ein.
Neritus Vale
Deutsche Verbraucher haben zwischen Juli und September 35,5 % weniger bei Shein, Temu und AliExpress ausgegeben als ein Jahr zuvor – im ersten Quartal, seit die EU ihre Zollfreigrenze für Pakete unter 150 € abgeschafft hat. Der E-Commerce-Verband bevh, der den Rückgang gemessen hat, sagt, er habe den gesamten Markt nach unten gezogen, und heimische Anbieter hätten davon nicht profitieren können. Die eigenen Zahlen des Verbands relativieren das: Rechnet man die drei Plattformen heraus, wuchs der übrige deutsche Onlinehandel in diesem Sommer schneller als in jedem der beiden früheren Quartale 2026.
Die Mitteilung nennt zwei Ursachen für die Abschwächung, und das Zitat im Text stellt die Stimmung der Kunden an erste Stelle. „Stark steigende Energiepreise und sinkende Einkommenserwartungen machen sich im Online-Kaufverhalten bemerkbar“, sagte Alien Mulyk, Chief Executive des bevh. Die Mitteilung stellt das nominale Marktwachstum von 2,9 % der Inflationsrate vom September von 3,3 % gegenüber. Überschrift und Teaser stellen dagegen die Plattformen in den Vordergrund: Das rasante Wachstum von Temu und Shein sei „ins Stocken geraten“, so Mulyk, weshalb die Gesamtumsätze sinken, „ohne dass inländische Anbieter von der Schwäche der asiatischen Konkurrenz profitieren können“. Der Bericht der TextilWirtschaft von Anke Prokasky begann mit derselben schlechten Stimmung und nannte die Mode die erfreuliche Ausnahme.
Mulyks „sinken“ gilt nur nach Abzug der Inflation, denn die Gesamtumsätze stiegen in Euro gerechnet. Der September war der Monat mit der höchsten Inflation im Quartal, und seine 3,3 % sind eine Schnellschätzung; die endgültige Rate wird am 13. Oktober erwartet. Die monatlichen Raten des Statistischen Bundesamts für Juli bis September liegen im Schnitt bei rund 3,0 %, und daran gemessen stagnierte der Markt lediglich.
Sowohl die Plattformzahlen als auch die Marktsumme stammen aus einer wöchentlichen Befragung, die BEYONDATA für den bevh durchführt und in der jährlich 40.000 Menschen angeben, wie viel sie online ausgeben; diese Mitteilung deckt den Zeitraum vom 1. Juli bis 30. September ab. Der Marktanteil der Plattformen ist ihr Umsatz geteilt durch die Marktsumme. Die Mitteilung des Vorjahres bezifferte den Anteil asiatischer Anbieter im selben Quartal auf 4,9 %, was zum Rückgang passt.
Ohne die drei Plattformen stiegen die Online-Warenumsätze aller anderen um rund 4,8 %. Die Ausgangswerte stammen vom bevh: Plattformumsätze von 566 Mio. €, bei einem Rückgang von 35,5 % rund 878 Mio. € im Vorjahr, in einem Markt, der von 17.960 Mio. € auf 18.473 Mio. € wuchs. Der Verlust der Plattformen von rund 311 Mio. € erklärt die Lücke zwischen diesen 4,8 % und den 2,9 % der Schlagzeile.
Dieselbe Rechnung ergibt für alle anderen im ersten Quartal etwa 3,1 % und im zweiten geschätzte 4,0 % bis 4,4 %. Der Rest des Marktes wuchs also genau in dem Quartal am stärksten, in dem die Schlagzeilenzahl am schwächsten war. Der Wert für das zweite Quartal ist eine Schätzung: Der bevh nannte für dieses Quartal keine Plattformumsätze, nur einen Anteil für asiatische Anbieter und ein Wachstum von mehr als 20 %.
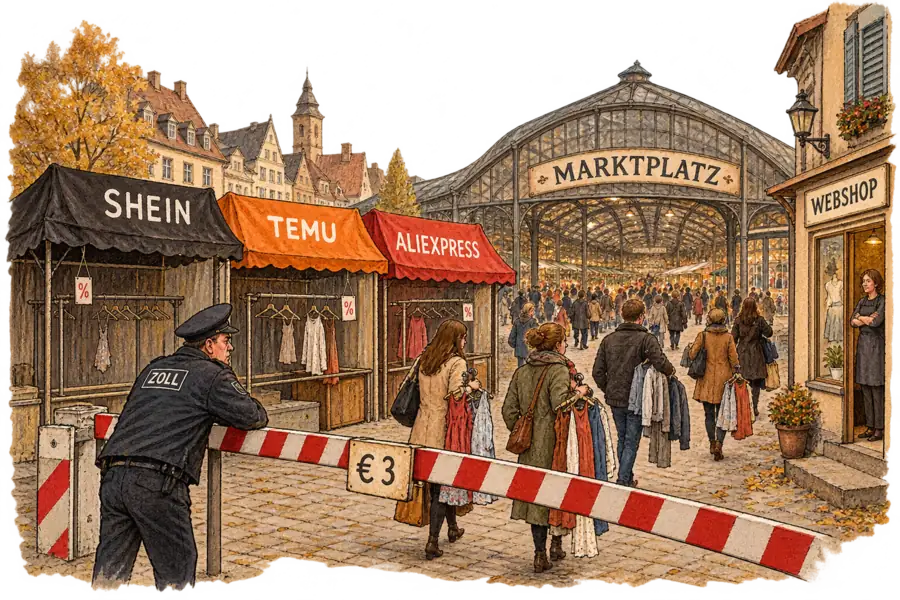
Die Flaute im deutschen Onlinehandel dieses Sommers passt in drei Websites.
Bekleidung, die Kategorie, auf der Shein aufgebaut wurde, deutet an, wohin die Kunden der Plattformen gegangen sind. Im zweiten Quartal entfielen auf asiatische Plattformen „mehr als 16 Prozent aller Bestellungen“ im Online-Modehandel, so der bevh im Juli, und ihr Umsatzanteil wuchs weiter. In diesem Sommer schrumpften Shein, Temu und AliExpress um mehr als ein Drittel, und Bekleidung hat es kaum bemerkt: Sie wuchs um 4,9 %, schneller als der Markt und etwas schneller als im Frühjahr. Der Verband veröffentlicht die Umsätze der Plattformen nicht nach Kategorien, doch wenn sie annähernd so stark fielen wie ihr Gesamtumsatz, wuchs Bekleidung außerhalb der Plattformen schneller als 4,9 %. Im Frühjahr, als die Plattformen noch wuchsen, wuchs sie langsamer als das Segment insgesamt. So gelesen hat jemand anderes die Kleidung verkauft.
Wer das war, sagen die Zeilen des Verbands nach Anbietertyp, wenn auch für alle Waren und nicht nur für Bekleidung. Online-Marktplätze wuchsen um 5,0 %, so stark wie kein anderer Anbietertyp. Marken, die über eigene Seiten verkaufen, und Multichannel-Händler wuchsen nicht schneller als im Frühjahr. Reine Onlineshops, eine Zeile, in der auch Online-Apotheken und Shoppingclubs stehen, schrumpften um 0,8 %.
Die Mitteilung sagt nicht, in welcher Zeile die drei Plattformen stehen, aber frühere bevh-Mitteilungen deuten auf die Marktplätze. Im vergangenen Oktober schrieb der bevh, „das starke Wachstum der asiatischen Plattformen“ sei im Erfolg der Geschäftsmodelle ebenfalls spürbar, und nannte dann den Zuwachs der Marktplätze. Im Januar maß er die drei am „gesamten Anbietersegment der Marktplätze“. Stehen sie dort, wuchs der Rest der Marktplatz-Zeile in diesem Sommer um rund 9 %, fast doppelt so schnell wie im ersten Halbjahr, und fast der gesamte Zuwachs aller anderen ging an Marktplätze, keiner an reine Onlineshops. Verbucht der bevh sie stattdessen unter reinen Onlineshops, wächst diese Zeile ohne sie um 6,6 %, und der Zuwachs gehört den Webshops.
Der stärkste Einwand lautet, dass der Rest des Marktes ohnehin schneller wurde. Das Wachstum aller anderen war schon im zweiten Quartal auf geschätzte 4,0 % bis 4,4 % gestiegen, bevor der Zoll galt. Auch die Inflation stieg zwischen dem zweiten und dem dritten Quartal, sodass alle anderen real in beiden Quartalen ungefähr gleich schnell wuchsen. So gelesen behielten die Kunden der Plattformen schlicht ihr Geld, und Mulyks Satz bleibt stehen. Damit diese Lesart trägt, hätte der Einbruch der Plattformen Bekleidung unter ihr Frühjahrstempo drücken und den Rest der Marktplatz-Zeile unverändert lassen müssen.
Die Marktplatz-Zeile widerspricht dem Einwand bei beiden Preismaßstäben; Bekleidung nur teilweise. Stehen die Plattformen in der Marktplatz-Zeile, hat der Rest sein Tempo fast verdoppelt, ein Sprung, der weit größer ist als der Anstieg der Inflation. Bekleidung wurde in Euro gerechnet nicht langsamer und nach Abzug der Inflation gleich schnell bis etwas langsamer. Der Einbruch der Plattformen hat sie also nicht nach unten gezogen, obwohl ausgerechnet die Anbieter schrumpften, die dort Marktanteile gewonnen hatten. Die Stimmung schlug durchaus durch, nur woanders: Elektronik und Möbel gaben nach, die Anschaffungen, die laut bevh die Verbraucher aufschieben. Alle anderen wuchsen trotz dieses Drucks in Euro gerechnet weiter schneller, was dazu passt, dass die verlorenen Umsätze der Plattformen anderswo landeten.
Drei Dinge lässt die Mitteilung offen: welche Anbieterzeile die Plattformen enthält, wie groß der Bekleidungsanteil an ihren Umsätzen war und ob „sinken“ nach Abzug der Inflation gemeint ist. Ihre Tabelle teilt „alle anderen“ nicht nach Herkunft auf; sie zeigt daher, dass der Rest des Marktes wuchs, nicht dass heimische Anbieter wuchsen. Der bevh veröffentlicht keine Fehlermarge für eine Befragung von rund 10.000 Personen pro Quartal, und die Plattformen machen etwa 3 % der Ausgaben aus, sodass die Lücke zur Schätzung für das zweite Quartal klein ist. Die Antworten könnten ändern, wer gewonnen hat, nicht aber die 4,8 %, für die nur der Gesamtumsatz der Plattformen und der des Marktes nötig sind.
In diesem Sommer galt nur der Zoll von 3 € je Zollkategorie; im November folgt eine Bearbeitungsgebühr von 2 €. Im Juli erwartete Mulyk vom Zoll nur geringe Wirkung, weil die Anbieter auf europäische Logistik umstellten. Sammeln die Marktplätze weiter ein, was die Plattformen verlieren, zeigt das vierte Quartal dieselbe Verschiebung. Bringen europäische Lager die Preise von Temu und Shein wieder nach unten, kann sich der Fluss umkehren.
So gelesen, wie Mulyk es liest, wurde der Sommer dem deutschen Handel angetan: Brüssel drückte die Plattformen, und niemand hier konnte profitieren. Die Tabelle macht daraus eine Entscheidung. Die Kunden, die die Plattformen verloren haben, kauften weiter Kleidung, und nach früherer Formulierung des bevh ging ihr Geld an die Marktplätze. Wenn die Gebühr im November weitere von ihnen freisetzt, hat eine Marke, die an der eigenen Kasse auf sie wartet, sich bereits dafür entschieden, sie den Marktplätzen zu überlassen.
Zitate aus deutschsprachigen Quellen wurden von Rack & Reason übersetzt.