La production proche a pris les t-shirts. Los Angeles vend les quatre semaines.
La production délocalisée dans des pays proches est devenue l'architecture d'approvisionnement par défaut plutôt qu'une couverture de crise, et elle n'a absorbé que les catégories les plus simples. Ce qui subsiste à Los Angeles — patronage, lavage, finition à faibles minimums — n'est plus un problème de coût mais une option rare pour décider tard.
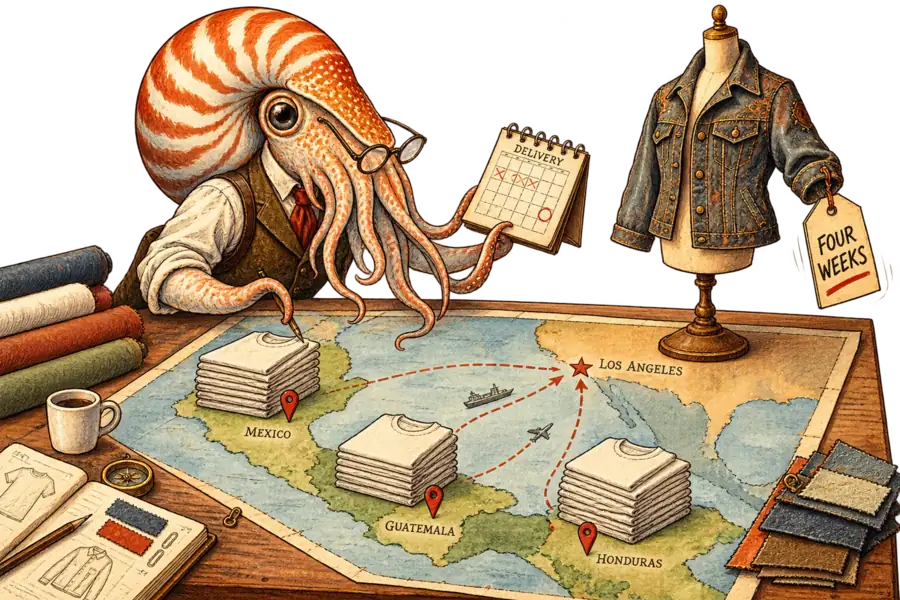
Admiral Neritus Vale
Seulement environ 10 % des entreprises de mode américaines citent le « Made in the USA » comme réponse aux droits de douane. Ce chiffre, tiré de la 2026 USFIA benchmarking study menée par Sheng Lu et Emilie Delaye à l’Université du Delaware, constitue la meilleure preuve disponible que la surenchère actuelle sur le temps de production des usines de Los Angeles n’a rien à voir avec le rapatriement de la production. Les marques prêtes à payer une prime domestique achètent de la vitesse : un réassort en quatre semaines plutôt qu’en douze, et c’est le nearshoring qui a transformé cet échange en transaction tarifée.
Le nearshoring a cessé de fonctionner comme une simple couverture cette année et a commencé à ressembler à l’option par défaut, même si l’étude à l’origine de ce basculement prend soin de parler d’une légère augmentation plutôt que d’une rupture. Soixante-seize pour cent des dirigeants interrogés s’approvisionnaient dans les pays de la CAFTA-DR en 2026, contre 64 % l’année précédente, et ces mêmes répondants privilégient désormais la consolidation des fournisseurs plutôt que l’expansion — peu ajoutent de nouveaux fournisseurs ou de nouveaux pays. Lu y voit un passage de l’expansion géographique à l’optimisation du réseau, une façon prudente de dire que la phase de recherche est terminée. Une entreprise qui a cessé de chercher s’est engagée envers une architecture. L’enquête de FashionUnited du 14 août sur cette pratique décrit cette architecture en action : les usines asiatiques lointaines gèrent le volume prévisible, les usines régionales absorbent la volatilité.
Ce que le nearshoring n’a pas absorbé, c’est la difficulté. Soixante-sept pour cent des entreprises s’approvisionnant dans la CAFTA-DR y achètent des t-shirts, 33 % des vêtements de sport et d’athleisure, et 27 % des bas ; ce sont des taux d’adoption indépendants, pas des parts d’un même total, puisque la plupart des répondants s’approvisionnent dans plusieurs catégories. Le mix mexicain suit la même tendance. Ce schéma reflète probablement autant les règles d’origine que l’ambition : les conditions de franchise de droits de la CAFTA-DR favorisent les vêtements coupés et cousus à partir de fil régional ou américain, ce qui récompense les basiques en maille plutôt que tout ce qui nécessite un patron ou une finition spécialisés. Un vêtement nécessitant un patron gradué sur un gabarit inhabituel, un lavage spécial et trois étapes de finition successives ne figure pas sur cette liste et n’y figurera pas de sitôt. Le nearshoring a pris le volume et laissé l’artisanat là où il était.
Le vêtement difficile part donc à Los Angeles, où Zofia Zwieglinska de Glossy a rapporté le 14 août qu’il reste environ 17 000 travailleurs dans la confection, en citant les données du Bureau of Labor Statistics.
Cela représente environ 23 % de l’emploi national dans la confection, une part qui en dit plus sur le chiffre national que sur le chiffre local : les emplois américains de la confection se sont réduits au point qu’une seule métropole en concentre près du quart de ce qu’il en reste. Ce qui subsiste à Los Angeles est une proximité plutôt qu’une échelle : patronniers, couturiers, laveries, teintureries et ateliers de finition installés assez près les uns des autres pour qu’une marque puisse faire tourner ces étapes en parallèle plutôt qu’en séquence. Cette compression est le produit, et c’est l’unique intrant qui ne peut pas être mis en conteneur.
Cette main-d’œuvre est également fragile. Les raids de l’immigration dans le Fashion District en juin 2025 ont entraîné des absences de travailleurs, une production réduite et des livraisons retardées, selon les informations de Glossy — un rappel que le calendrier compressé que ces marques achètent dépend de personnes capables de disparaître de l’atelier sans préavis.
Les fondateurs sont explicites sur ce qu’ils achètent, et ce n’est pas du tissu. La fondatrice de Rat Boi, Alexa Coughlin, a déclaré à Glossy que sa prime pour Los Angeles va de 30 à 50 % au-dessus des devis étrangers, selon le vêtement ; un ensemble boléro réapprovisionné en quatre semaines, contre au moins douze à l’étranger. « Nous pouvons répondre à la demande au lieu de la regarder passer, et nous n’avons pas à deviner une saison à l’avance, à surproduire et à nous retrouver avec des stocks morts en espérant qu’ils se vendent », a-t-elle dit. Mayanna lance des modèles à environ 200 pièces là où ses usines à l’étranger en voulaient mille. Ni l’une ni l’autre ne fait une déclaration sur la qualité ou la provenance ; les deux décrivent le même achat, celui du droit de s’engager plus tard et en plus petites quantités. La planificatrice de Rat Boi, Emma Treibatch, a nommé ce mécanisme en des termes qu’aucun éditeur de logiciel n’aurait choisis : « La planification devient beaucoup moins une “boule de cristal” et beaucoup plus une “attention portée à ce qui se passe en ce moment”. »
{{generate: A narrow Los Angeles cutting-room corridor seen end-on, with three work stations running at once rather than in a line: a pattern maker bent over a table of paper blocks, a sewer at a machine, and a wash-house drum turning behind them. Above each station hangs an identical wall clock showing the same time. Taped to the brick wall is a handwritten sign reading CUT MAKE TRIM with the words struck through and CALENDAR lettered underneath. Mood: parallel work being sold by the hour.}}
Rapportée au prix de détail, cette prime cesse de ressembler à un problème de coût. Will Tendler, dont la marque se vend entre 225 et 1 450 dollars, a déclaré à Glossy que la production à l’étranger pourrait coûter jusqu’à 20 dollars de moins par unité, avertissant que « si vous vous concentrez uniquement sur les coûts unitaires, vous simplifiez l’économie d’une manière qui pourrait sérieusement nuire à votre marque ». Un tel écart, à ce niveau de prix, n’est pas une décision d’approvisionnement. C’est une erreur d’arrondi face à un seul cycle de démarque sur des marchandises que personne n’a commandées. Tendler est précis sur ce que cet argent achète réellement : « Il y a des patronniers incroyables, des couturiers incroyables, les laveries. »
La lecture évidente est que les droits de douane et les risques de fret ont poussé ces marques à revenir au pays, et c’est au mieux à moitié vrai. Si le rapatriement motivé par les droits de douane se produisait à grande échelle, cela devrait d’abord apparaître chez les plus gros importateurs, les entreprises les plus exposées aux tarifs et les plus motivées à y échapper. Le propre résumé de Lu ne trouve guère de preuve que la hausse des droits de douane ait encouragé un rapatriement à grande échelle de la production de vêtements aux États-Unis. Les entreprises qui font monter les enchères sur le temps de production à Los Angeles sont petites, en phase de croissance et sensibles aux marges, le profil le moins capable d’absorber une prime domestique et le plus tenté par un devis guatémaltèque exonéré de droits. Elles la paient quand même. Leur contrainte déterminante est l’écart entre le moment où elles constatent la demande et celui où elles peuvent y répondre, et aucun barème tarifaire ne touche à cela.
Nous avancions en juillet que les acheteurs en gros avaient commencé à écrire des options gratuites sur les entrepôts de leurs fournisseurs, réduisant la profondeur des précommandes tout en supposant que le stock disponible immédiatement existerait d’une manière ou d’une autre. Le marché de Los Angeles est le même instrument, un maillon plus bas dans la chaîne, et c’est le maillon où quelqu’un finit par encaisser. Une marque capable de se réapprovisionner localement en quatre semaines n’a plus besoin de construire de manière spéculative l’unité disponible immédiatement l’automne précédent. L’usine qui rend cela possible a vendu une option et en a facturé la prime sans jamais employer ce mot. Ses clients classent cette prime sous coût des marchandises vendues.
L’argument le plus solide contre cette lecture est que Los Angeles est trop petit pour constituer un marché à part entière. Une main-d’œuvre de cette taille, des lancements de production dans les basses centaines, et une liste de clients composée de marques que la plupart des directeurs d’approvisionnement n’ont jamais entendu nommer décrivent une boutique plutôt qu’une classe d’actifs. Pour que l’argument s’effondre, une seule condition devrait être remplie : la région proche devrait reproduire la vitesse et pas seulement la proximité. Ce n’est pas impossible — le Guatemala et le Mexique ont tout intérêt à essayer. L’obstacle n’est pas l’équipement de production, puisqu’une ligne de lavage peut être acquise en moins d’un an, mais un vivier de patronniers capables de graduer un gabarit inconnu du premier coup, et un tel vivier est un marché du travail qui se reconstruit sur un rythme bien plus lent que n’importe quelle usine.
Les usines de Los Angeles vendent des heures, des unités et du métrage, le seul vocabulaire que l’industrie leur ait jamais donné. Cela garantit qu’on les mesure face au Guatemala sur le coût unitaire, une comparaison qu’elles perdent à chaque ligne et continueront de perdre. Ce qu’elles détiennent en revanche, c’est un calendrier compressé, et le prix d’un calendrier compressé se fixe selon le peu de fournisseurs capables d’en offrir un. Si le nearshoring s’impose durablement comme l’architecture par défaut et que la capacité régionale reste concentrée sur les basiques en maille, les ateliers encore debout à Los Angeles posséderont quelque chose de véritablement rare. Qu’ils le facturent ou continuent de parler en termes de coupe-confection-finition relève d’une décision et non d’une condition de marché, et cette décision leur appartient.