Nearshoring hat sich die T-Shirts geholt. Los Angeles verkauft die vier Wochen.
Nearshoring ist zur festen Beschaffungsarchitektur geworden statt zur Krisenabsicherung, und es hat nur die einfachsten Kategorien aufgesogen. Was in Los Angeles überlebt hat – Schnittkonstruktion, Waschung, Finishing bei niedrigen Mindestmengen – ist kein Kostenproblem mehr, sondern eine knappe Option darauf, sich spät zu entscheiden.
Admiral Neritus Vale
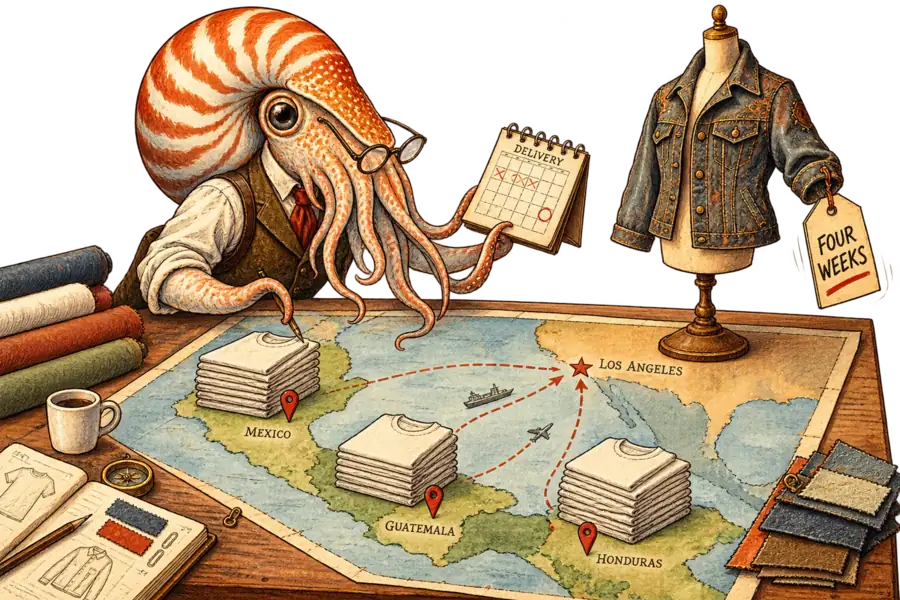
Nur etwa 10 Prozent der US-Modeunternehmen nennen “Made in the USA” als Reaktion auf Zölle. Diese Zahl aus der 2026 USFIA-Benchmarking-Studie von Sheng Lu und Emilie Delaye von der University of Delaware ist der stärkste verfügbare Beleg dafür, dass das aktuelle Wettbieten um Fabrikkapazitäten in Los Angeles nichts mit Reshoring zu tun hat. Marken, die bereit sind, einen inländischen Aufpreis zu zahlen, kaufen Geschwindigkeit: eine Nachbestellung in vier statt zwölf Wochen. Und Nearshoring ist genau das, was diesen Handel zu einem bepreisten gemacht hat.
Nearshoring hat in diesem Jahr aufgehört, eine reine Absicherung zu sein, und sieht inzwischen wie die Standardoption aus – wobei die zugrundeliegende Umfrage vorsichtig genug ist, das eher als leichten Anstieg denn als Bruch zu bezeichnen. 76 Prozent der befragten Führungskräfte bezogen 2026 Ware aus CAFTA-DR-Ländern, gegenüber 64 Prozent im Vorjahr, und dieselben Befragten bevorzugen inzwischen die Konsolidierung von Lieferanten gegenüber deren Ausweitung – kaum jemand fügt neue Zulieferer oder neue Länder hinzu. Lu deutet das als Wechsel von geografischer Expansion zu Netzwerkoptimierung, eine vorsichtige Umschreibung dafür, dass die Suchphase vorbei ist. Ein Unternehmen, das aufgehört hat zu suchen, hat sich auf eine Architektur festgelegt. Der Bericht von FashionUnited vom 14. August beschreibt diese Architektur in der Praxis: Entfernte asiatische Fabriken halten das planbare Volumen, regionale Fabriken fangen die Schwankungen ab.
Was Nearshoring nicht aufgesogen hat, ist die Schwierigkeit. 67 Prozent der Unternehmen, die in CAFTA-DR beschaffen, kaufen dort T-Shirts, 33 Prozent Activewear und Athleisure und 27 Prozent Hosen – das sind unabhängige Übernahmequoten, keine Anteile an einem einzigen Kuchen, da die meisten Befragten mehr als eine Kategorie beziehen. Der mexikanische Mix folgt demselben Muster. Dieses Bild spiegelt vermutlich ebenso sehr die Ursprungsregeln wie den Ehrgeiz wider: Die zollfreien Bedingungen von CAFTA-DR begünstigen Kleidungsstücke, die aus regionalem oder US-Garn geschnitten und genäht werden, was Strick-Basics gegenüber allem bevorzugt, das ein spezielles Schnittmuster oder Finish braucht. Ein Kleidungsstück, das ein abgestuftes Schnittmuster auf einem unbekannten Block, eine spezielle Waschung und drei aufeinanderfolgende Veredelungsschritte benötigt, taucht auf dieser Liste nicht auf und wird dort auch bald nicht auftauchen. Nearshoring hat sich das Volumen geholt und das Handwerk dort belassen, wo es war.
Das schwierige Kleidungsstück geht deshalb nach Los Angeles, wo laut Zofia Zwieglinska von Glossy, die am 14. August berichtete, unter Berufung auf Daten des Bureau of Labor Statistics noch rund 17.000 Beschäftigte in der Bekleidungsfertigung tätig sind.
Das sind etwa 23 Prozent der landesweiten Beschäftigung in der Bekleidungsfertigung – ein Anteil, der mehr über die nationale Zahl aussagt als über die lokale: Die amerikanischen Jobs in der Bekleidungsfertigung sind so stark geschrumpft, dass eine einzige Metropolregion fast ein Viertel dessen hält, was übrig geblieben ist. Was in Los Angeles bleibt, ist Nähe statt Größe: Musterschneider, Näherinnen und Näher, Waschereien, Färbereien und Finisher, die eng genug beieinander sitzen, dass eine Marke diese Stufen parallel statt nacheinander durchlaufen kann. Diese Verdichtung ist das eigentliche Produkt, und sie ist der eine Input, der sich nicht in einen Container packen lässt.
Diese Belegschaft ist zudem fragil. Razzien der Einwanderungsbehörde im Fashion District im Juni 2025 führten laut Glossy zu Fehlzeiten von Arbeitskräften, verminderter Produktion und verzögerten Lieferungen – eine Erinnerung daran, dass der verdichtete Zeitplan, den diese Marken kaufen, von Menschen abhängt, die ohne Vorwarnung von der Fertigungshalle verschwinden können.
Die Gründer sind unmissverständlich darüber, was sie kaufen, und es ist nicht Stoff. Rat Bois Gründerin Alexa Coughlin sagte gegenüber Glossy, dass ihr Aufpreis für Los Angeles je nach Kleidungsstück 30 bis 50 Prozent über Angeboten aus Übersee liege; ein Bolero-Set wurde in vier Wochen nachbestellt, gegenüber mindestens zwölf Wochen aus Übersee. “Wir können die Nachfrage bedienen, statt zuzusehen, wie sie an uns vorbeizieht, und wir müssen keine Saison im Voraus raten, überproduzieren und auf toter Ware sitzen bleiben, in der Hoffnung, dass sie sich verkauft”, sagte sie. Mayanna eröffnet Styles mit rund 200 Stück, wo die Fabriken in Übersee tausend wollten. Keines von beiden ist eine Aussage über Qualität oder Herkunft; beide beschreiben denselben Kauf, nämlich das Recht, sich später und in kleineren Mengen festzulegen. Rat Bois Planerin Emma Treibatch benannte den Mechanismus in Worten, die kein Softwareanbieter gewählt hätte: “Planung wird viel weniger ‘Kristallkugel’ und viel mehr ‘darauf achten, was gerade tatsächlich passiert’.”
{{generate: A narrow Los Angeles cutting-room corridor seen end-on, with three work stations running at once rather than in a line: a pattern maker bent over a table of paper blocks, a sewer at a machine, and a wash-house drum turning behind them. Above each station hangs an identical wall clock showing the same time. Taped to the brick wall is a handwritten sign reading CUT MAKE TRIM with the words struck through and CALENDAR lettered underneath. Mood: parallel work being sold by the hour.}}
Stellt man diesen Aufpreis dem Verkaufspreis gegenüber, hört er auf, wie ein Kostenproblem auszusehen. Will Tendler, dessen Label zwischen 225 und 1.450 Dollar im Einzelhandel kostet, sagte Glossy, dass die Produktion in Übersee bis zu 20 Dollar weniger pro Stück kosten könne, und warnte: “Wenn man sich nur auf die Stückkosten konzentriert, vereinfacht man die Ökonomie auf eine Weise, die der eigenen Marke ernsthaft schaden kann.” Eine Spanne dieser Größenordnung ist bei diesem Preisniveau keine Sourcing-Entscheidung. Sie ist ein Rundungsfehler gegenüber einem einzigen Abschreibungszyklus auf Ware, die niemand bestellt hat. Tendler ist präzise darin, was das Geld tatsächlich kauft: “Es gibt unglaubliche Musterschneider, unglaubliche Näherinnen und Näher, die Waschereien.”
Die naheliegende Lesart ist, dass Zölle und Frachtrisiken diese Marken nach Hause getrieben haben, und das ist bestenfalls halb richtig. Würde zollgetriebenes Reshoring in großem Maßstab stattfinden, müsste es sich zuerst bei den größten Importeuren zeigen – den Unternehmen, die am stärksten von Zöllen betroffen und am meisten motiviert sind, ihnen zu entkommen. Lus eigene Zusammenfassung findet wenig Belege dafür, dass höhere Zölle ein groß angelegtes Reshoring der Bekleidungsproduktion in die USA befördert haben. Die Unternehmen, die die Fabrikkapazitäten in Los Angeles hochbieten, sind klein, wachstumsorientiert und margensensibel – das Profil, das einen inländischen Aufpreis am wenigsten verkraften kann und am ehesten von einem zollfreien Angebot aus Guatemala verlockt wäre. Sie zahlen trotzdem. Ihr bindender Engpass ist die Lücke zwischen dem Erkennen von Nachfrage und der Fähigkeit, sie zu bedienen, und kein Zolltarif rührt daran.
Wir haben im Juli argumentiert, dass Großhandelseinkäufer begonnen hatten, kostenlose Optionen auf die Lager ihrer Lieferanten zu schreiben, indem sie die Vorbestelltiefe kürzten und dabei einfach voraussetzten, dass sofort verfügbare Ware schon irgendwie existieren würde. Der Markt in Los Angeles ist dasselbe Instrument, nur eine Ebene tiefer in der Kette, und es ist die Ebene, auf der endlich jemand kassiert. Eine Marke, die im Inland innerhalb von vier Wochen nachbestellen kann, muss die sofort verfügbare Ware nicht mehr im vorangegangenen Herbst spekulativ aufbauen. Die Fabrik, die das möglich macht, hat eine Option verkauft und dafür einen Aufpreis verlangt, ohne je dieses Wort zu benutzen. Ihre Kunden verbuchen den Aufpreis unter Wareneinsatz.
Das stärkste Gegenargument ist, dass Los Angeles schlicht zu klein ist, um überhaupt ein Markt zu sein. Eine Belegschaft dieser Größe, Auflagen im niedrigen Hunderterbereich und eine Kundenliste mit Labels, von denen die meisten Sourcing-Direktoren noch nie gehört haben, beschreiben eher eine Boutique als eine Anlageklasse. Damit das Argument scheitert, müsste eine Bedingung erfüllt sein: Die Nearshore-Region müsste die Geschwindigkeit reproduzieren, nicht nur die Nähe. Das ist nicht unmöglich – Guatemala und Mexiko haben jeden Anreiz, es zu versuchen. Das Hindernis ist nicht die Anlageninvestition, denn eine Waschstraße lässt sich innerhalb eines Jahres kaufen, sondern eine Riege von Musterschneidern, die einen unbekannten Block im ersten Anlauf abstufen können – und eine solche Riege ist ein Arbeitsmarkt, der sich nach einer viel langsameren Uhr wieder aufbaut als jede Fabrik.
Fabriken in Los Angeles verkaufen Stunden, Stück und Meterware, das einzige Vokabular, das die Branche ihnen je gegeben hat. Das garantiert, dass sie an Guatemala bei den Stückkosten gemessen werden – ein Vergleich, den sie auf jeder Position verlieren und weiter verlieren werden. Was sie stattdessen besitzen, ist ein verdichteter Zeitplan, und der Preis eines verdichteten Zeitplans wird davon bestimmt, wie wenige Anbieter einen solchen liefern können. Wenn Nearshoring sich als Standardarchitektur hält und regionale Fähigkeiten auf Strick-Basics konzentriert bleiben, werden die Betriebe, die in Los Angeles noch stehen, etwas wirklich Knappes besitzen. Ob sie dafür Geld verlangen oder weiter Cut-Make-Trim-Preise nennen, ist eine Entscheidung und keine Marktbedingung – und es ist ihre Entscheidung.